クレジットカード決済の経理処理を税理士が解説!仕訳・分割払い・明細書の証拠能力まで
この記事でわかること
- カード決済は「決済時」と「引き落とし時」の2段階で仕訳する(未払金を使う)
- 個人カードで払った経費は「事業主借」で計上できる
- 分割払いの手数料、カード明細書の証拠能力、インボイス制度の注意点も解説
- 複式簿記(青色申告65万円控除)向けの解説がメイン。白色申告の方も参考になる内容
カード決済後の仕訳から分割払い・明細書の証拠能力まで、初心者がつまずきやすいポイントをまとめて解説します。
カード決済時の仕訳処理方法
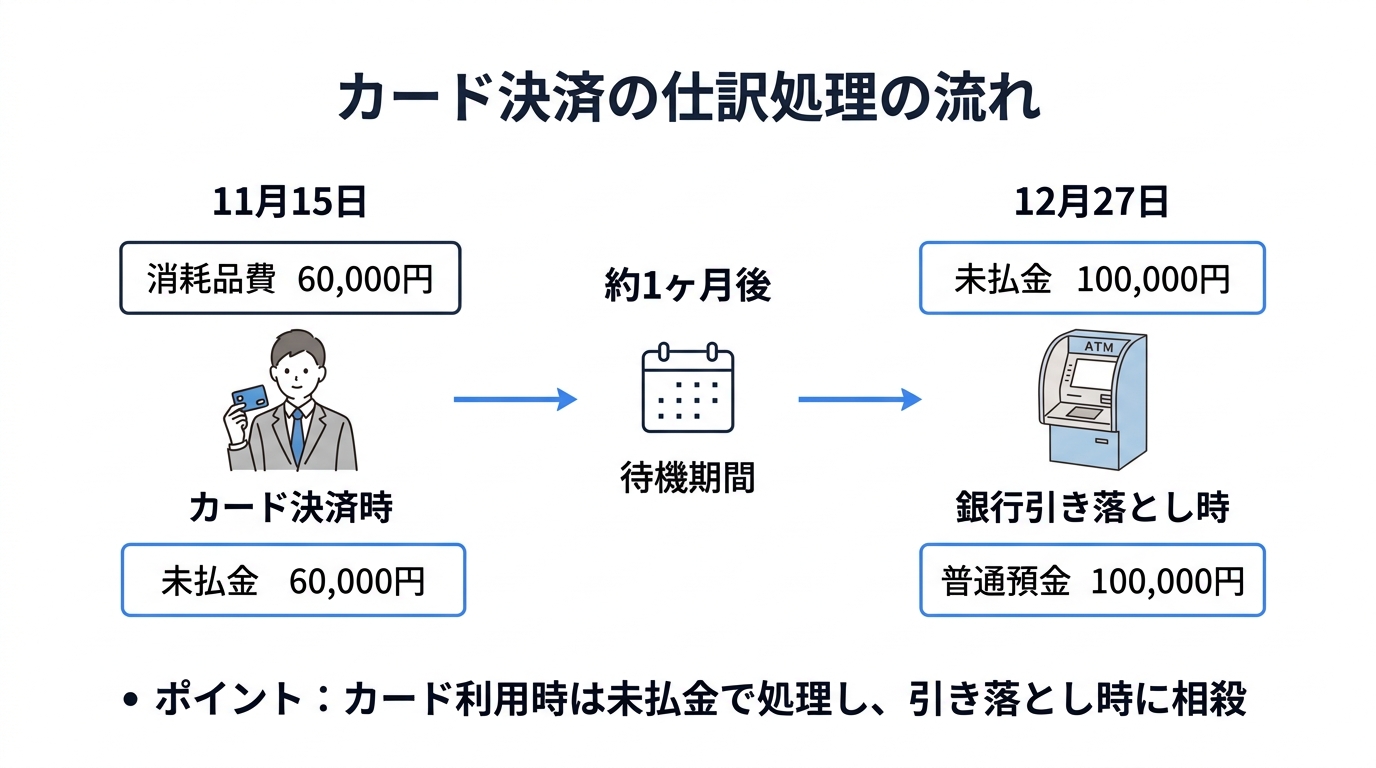
クレジットカードで経費を支払った場合、カードを切った時点ではまだお金は出ていません。引き落としは後日になるため、「未払金」という勘定科目を使って処理します。
具体的な仕訳例を見ていきましょう。
| 日付 | 借方(勘定科目) | 金額 | 貸方(勘定科目) | 金額 | 適用欄の記載例 |
|---|---|---|---|---|---|
| 11月15日 | 消耗品費 | 60,000円 | 未払金 | 60,000円 | 消耗品購入 ○○カード |
| 11月30日 | 雑費 | 10,000円 | 未払金 | 10,000円 | 雑貨購入 ○○カード |
このように、経費をカードで支払うたびに「経費科目 / 未払金」のパターンで仕訳を起こし、勘定科目だけを購入内容に合わせて変えていくのが基本です。
📌 適用欄の書き方
適用欄は「後から見返したときに何を購入したか思い出せるメモ欄」です。必ずこのように記載しなければならないというルールはありませんので、自分が分かりやすい内容で記載してください。
銀行引き落とし時の仕訳処理方法
カードの利用分は、約1か月分がまとめて銀行口座から引き落とされます。この引き落とし時にも仕訳が必要です。
例として、12月27日に口座から10万円が引き落とされた場合の仕訳は次のとおりです。
| 日付 | 借方(勘定科目) | 金額 | 貸方(勘定科目) | 金額 | 適用欄の記載例 |
|---|---|---|---|---|---|
| 12月27日 | 未払金 | 100,000円 | 普通預金 | 100,000円 | ○○カード引き落とし |
カード利用時に「未払金」として計上していた金額が、引き落とし時に「普通預金」と相殺されて消えるイメージです。これによって未払金の残高がゼロになります。
📌 カードの締め日・引き落とし日を確認しよう
カード会社によって「何日締め・何日払い」のルールが異なります。毎月5日引き落としの会社もあれば、20日引き落としの会社もあります。複数枚カードを持っている場合は、各カードの引き落とし日を把握して資金繰りに役立てましょう。
📝 このセクションのまとめ
- カード利用時:「経費科目 / 未払金」で仕訳
- 銀行引き落とし時:「未払金 / 普通預金」で相殺
- 引き落とし日はカード会社ごとに異なるため要確認
個人カードで経費を決済してしまった場合
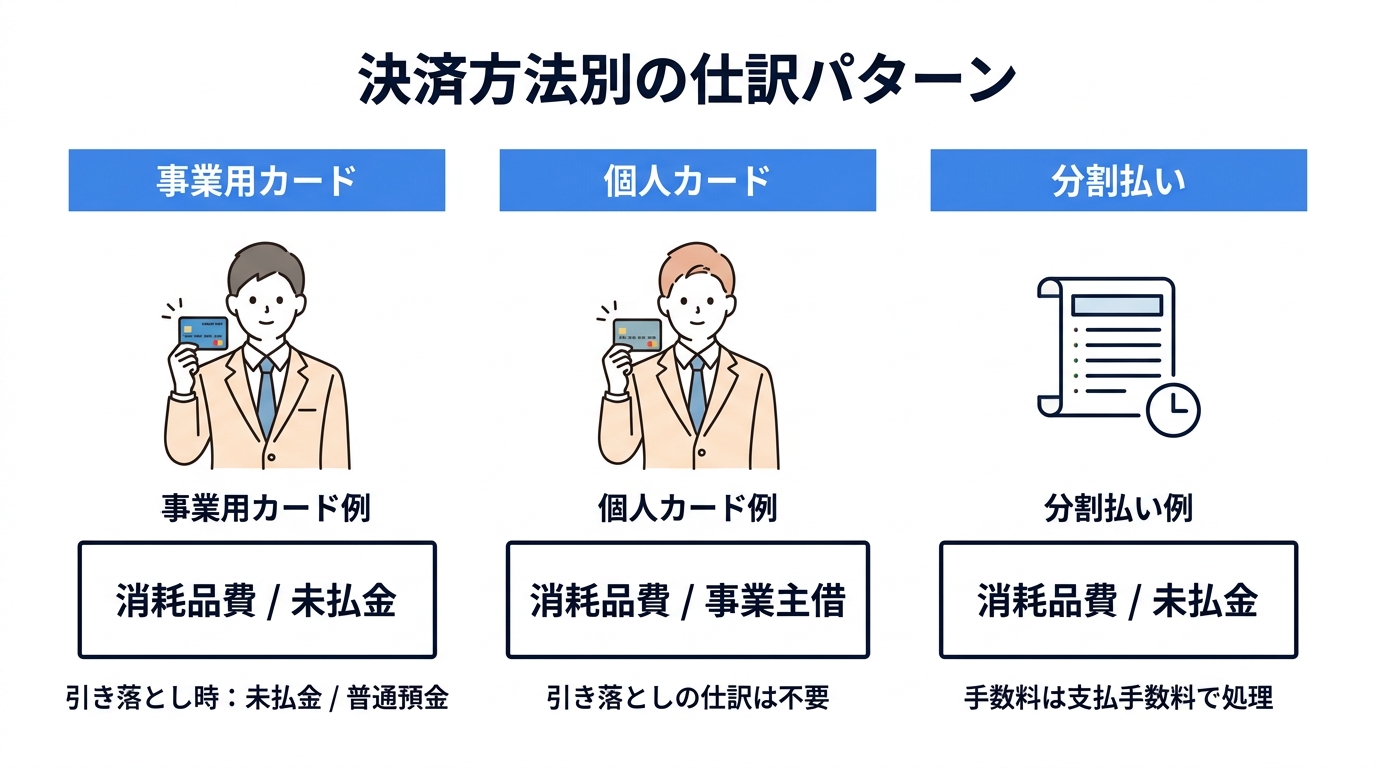
事業用カードではなく、個人のカードで経費を支払ってしまうケースもよくあります。この場合、相手勘定科目に「事業主借」を使うことで、経費として計上することができます。
| 日付 | 借方(勘定科目) | 金額 | 貸方(勘定科目) | 金額 | 適用欄の記載例 |
|---|---|---|---|---|---|
| 10月1日 | 経費科目(内容による) | 10,000円 | 事業主借 | 10,000円 | ○○購入 カード利用 |
「経費科目」の部分は購入した内容によって変更してください。主な対応例は以下のとおりです。
- 消耗品を買った場合 → 消耗品費
- 雑貨を買った場合 → 雑費
- 通信費の場合 → 通信費
- 接待・飲食の場合 → 接待交際費
📌 事業主借とは
「事業主借」は、事業主が個人のお金や個人カードを使って事業の経費を立て替えたときに使う勘定科目です。この仕訳を使うことで、個人カードで支払った経費も正しく経費計上できます。
📝 このセクションのまとめ
- 個人カードで経費を払った場合は「経費科目 / 事業主借」で処理
- 勘定科目は購入内容によって変える
- 事業主借を使えば個人カード払いでも経費計上が可能
記帳、そろそろ丸ごと任せませんか?
個人カードと事業用の混在整理まで含めて、記帳代行ごと引き受けられる税理士を完全無料でご紹介します。調べながらの自力記帳にかかる時間を、本業に戻せます。
分割払いを利用した場合の仕訳処理
カードで分割払いを選択した場合も、購入時の仕訳は通常と同じです。ただし、引き落とし時の処理に注意が必要です。
【購入時の仕訳】10月12日に消耗品5万円を2回分割で購入した場合
| 日付 | 借方(勘定科目) | 金額 | 貸方(勘定科目) | 金額 |
|---|---|---|---|---|
| 10月12日 | 消耗品費 | 50,000円 | 未払金 | 50,000円 |
次に、初回引き落とし時の仕訳です。2回分割のため1回あたり2万5,000円が引き落とされ、さらに支払手数料250円がかかる場合を例にします。
| 日付 | 借方(勘定科目) | 金額 | 貸方(勘定科目) | 金額 |
|---|---|---|---|---|
| 11月15日 | 未払金 | 25,000円 | 普通預金 | 25,250円 |
| 11月15日 | 支払手数料 | 250円 | — | — |
⚠️ 注意
分割払いの支払手数料を未払金に含めてしまうと、購入時に計上した未払金の残高がずれてしまいます。支払手数料は必ず別の行に分けて入力してください。支払手数料が0円の場合は、この仕訳は不要です。
📝 このセクションのまとめ
- 購入時の仕訳は通常のカード払いと同じ
- 引き落とし時は分割金額分だけ未払金を減らす
- 支払手数料は別行で「支払手数料」として経費計上する
- 手数料を未払金に含めると残高がずれるので注意
カード明細書の証拠能力とインボイス制度の注意点
「レシートや領収書がないけど、カード明細書だけある」というケースは実務でよく起こります。カード明細書の証拠能力について正しく理解しておきましょう。
カード会社からは毎月、利用明細書が届くか、カード会社のホームページからダウンロードできます。この利用明細書は必ず手元に保管・ダウンロードできる状態にしておいてください。
| 書類の種類 | 証拠能力 | 経費計上 | インボイス(仕入税額控除) |
|---|---|---|---|
| レシート・領収書 | 高い(正式書類) | ○ | ○(適格請求書の場合) |
| カード利用明細書 | 低い(補助的) | ○(認められている) | ✕(インボイスとして認められない) |
カード明細書は、レシートや領収書と比べると証拠能力は低いものの、経費計上自体は国税庁も認めています。ただし、以下の点に注意が必要です。
⚠️ 注意:カード明細書だけでレシートを捨てないこと
「カード明細書があるからレシート・領収書を捨ててもいい」は誤りです。税務調査が入った際に、レシートや領収書がまったくない状態だと「何か隠しているのではないか」と疑われる余地が生まれます。基本ルールとして、レシート・領収書はしっかり保管してください。
インボイス制度(令和5年10月1日スタート)との関係についても重要な注意点があります。
クレジットカードの利用明細書には、Tから始まるインボイス番号の記載がなく、税率(10%か8%か)の表示もありません。そのため、カード明細書は適格請求書(インボイス)として認められておらず、消費税計算における仕入税額控除の証拠書類として使うことはできません(国税庁の見解)。
⚠️ インボイス制度上のNG
消費税の仕入税額控除を受けるためには、適格請求書(インボイス番号が記載されたレシートや請求書)が必要です。カード明細書だけでは仕入税額控除を受けることができません。
📝 このセクションのまとめ
- カード明細書は証拠能力は低いが、経費計上自体は認められている
- レシート・領収書があれば必ず保管すること(明細書だけで捨てるのはNG)
- カード明細書はインボイス(適格請求書)として認められていない
- 仕入税額控除を受けるには適格請求書(インボイス番号付き)が必要
参考:記帳を税理士に任せた場合の費用相場
「自分でやるか、任せるか」の判断材料に、依頼した場合の一般的な相場を載せておきます。
| 依頼内容 | 相場 | 備考 |
|---|---|---|
| 記帳代行のみ | 月額5千〜5万円 | 月間の仕訳数(取引量)で変動 |
| 税理士顧問料(法人) | 月額1万〜10万円 | 売上規模・面談頻度で変動 |
| 確定申告(個人事業主) | 年間5万〜25万円 | スポット依頼も可能 |
詳しい料金表と安く抑えるコツは 税理士費用の相場完全ガイド にまとめています。
カード決済を使うメリット
経費の支払いにクレジットカードを活用することには、経理上・経営上いくつかのメリットがあります。
- 経理業務の効率化
いつ何を使ったか、明細書で簡単に把握できます。また、多くの会計ソフトがカードの利用データを自動連携できるようになっており、手入力の手間を大幅に削減できます。 - キャッシュフローにゆとりが生まれる
カードを使うことで、引き落としまでの猶予期間が発生します。これがキャッシュフローのゆとりにつながるケースが多くあります。ただし、限度額ギリギリまで使うような使い方は避け、計画性のある利用を心がけてください。 - ポイントが貯まる
カードによってはポイントが貯まり、お得に活用できます。ただし、現金でキャッシュバックされるタイプのポイント還元は「雑収入」として計上が必要なので注意してください。
⚠️ キャッシュバック型ポイントの注意点
カードのポイントが現金でキャッシュバックされる場合は、そのキャッシュバック額を「雑収入」として計上しなければなりません。ポイント還元の形式によって処理が変わることを覚えておきましょう。
📝 このセクションのまとめ
- 会計ソフトとの自動連携で経理業務を効率化できる
- 引き落としまでの猶予期間でキャッシュフローにゆとりが生まれる
- ポイントが貯まる(現金キャッシュバック型は雑収入計上が必要)
- キャッシュレス化が進む中、カード活用のメリットは大きい
クレカ記帳のモヤモヤ、税理士に任せれば今日で終わりです
記帳代行は月5千円〜。あなたの売上規模・仕訳量に合う税理士を完全無料でご紹介します。相場観の確認だけでも歓迎です。