税理士の選び方
医院継承の進め方と税務|親族・第三者の違いと、顧問税理士をどうするか【医療専門税理士監修】
この記事の監修者
ハナメディカル会計事務所 代表税理士鈴木 貴之
あなたにぴったりの税理士を無料でご紹介
無料で相談する無料
医院継承(クリニック継承)でまず目に入るのは手続きの解説です。ただ実際に進めようとすると、それより先に決めることが出てきます。いくらで継承するのが妥当なのか。その金額に誰がどんな税金を払うのか。そして、先代が依頼していた顧問税理士に、引き続き依頼をするのか。
継承では経営・税務・人が同時に動きます。なかでも顧問税理士の検討は後回しにされがちですが、継承は院長が顧問体制を見直せる数少ない自然な機会です。
この記事では、継承の何を・いつ・誰に相談すればよいかを、医療機関専門のハナメディカル会計事務所(東京・上野)代表税理士 鈴木貴之氏の監修のもとで整理します。出資持分の評価やMS法人の株価、税理士に相談する時期については、鈴木氏の解説記事(「非上場株式の評価見直し、医療法人の出資持分はどうなる?」/「非上場株式の評価見直しでMS法人の株価は上がる?」/「クリニック開業、税理士にはいつ相談する?」)もあわせてご覧ください。
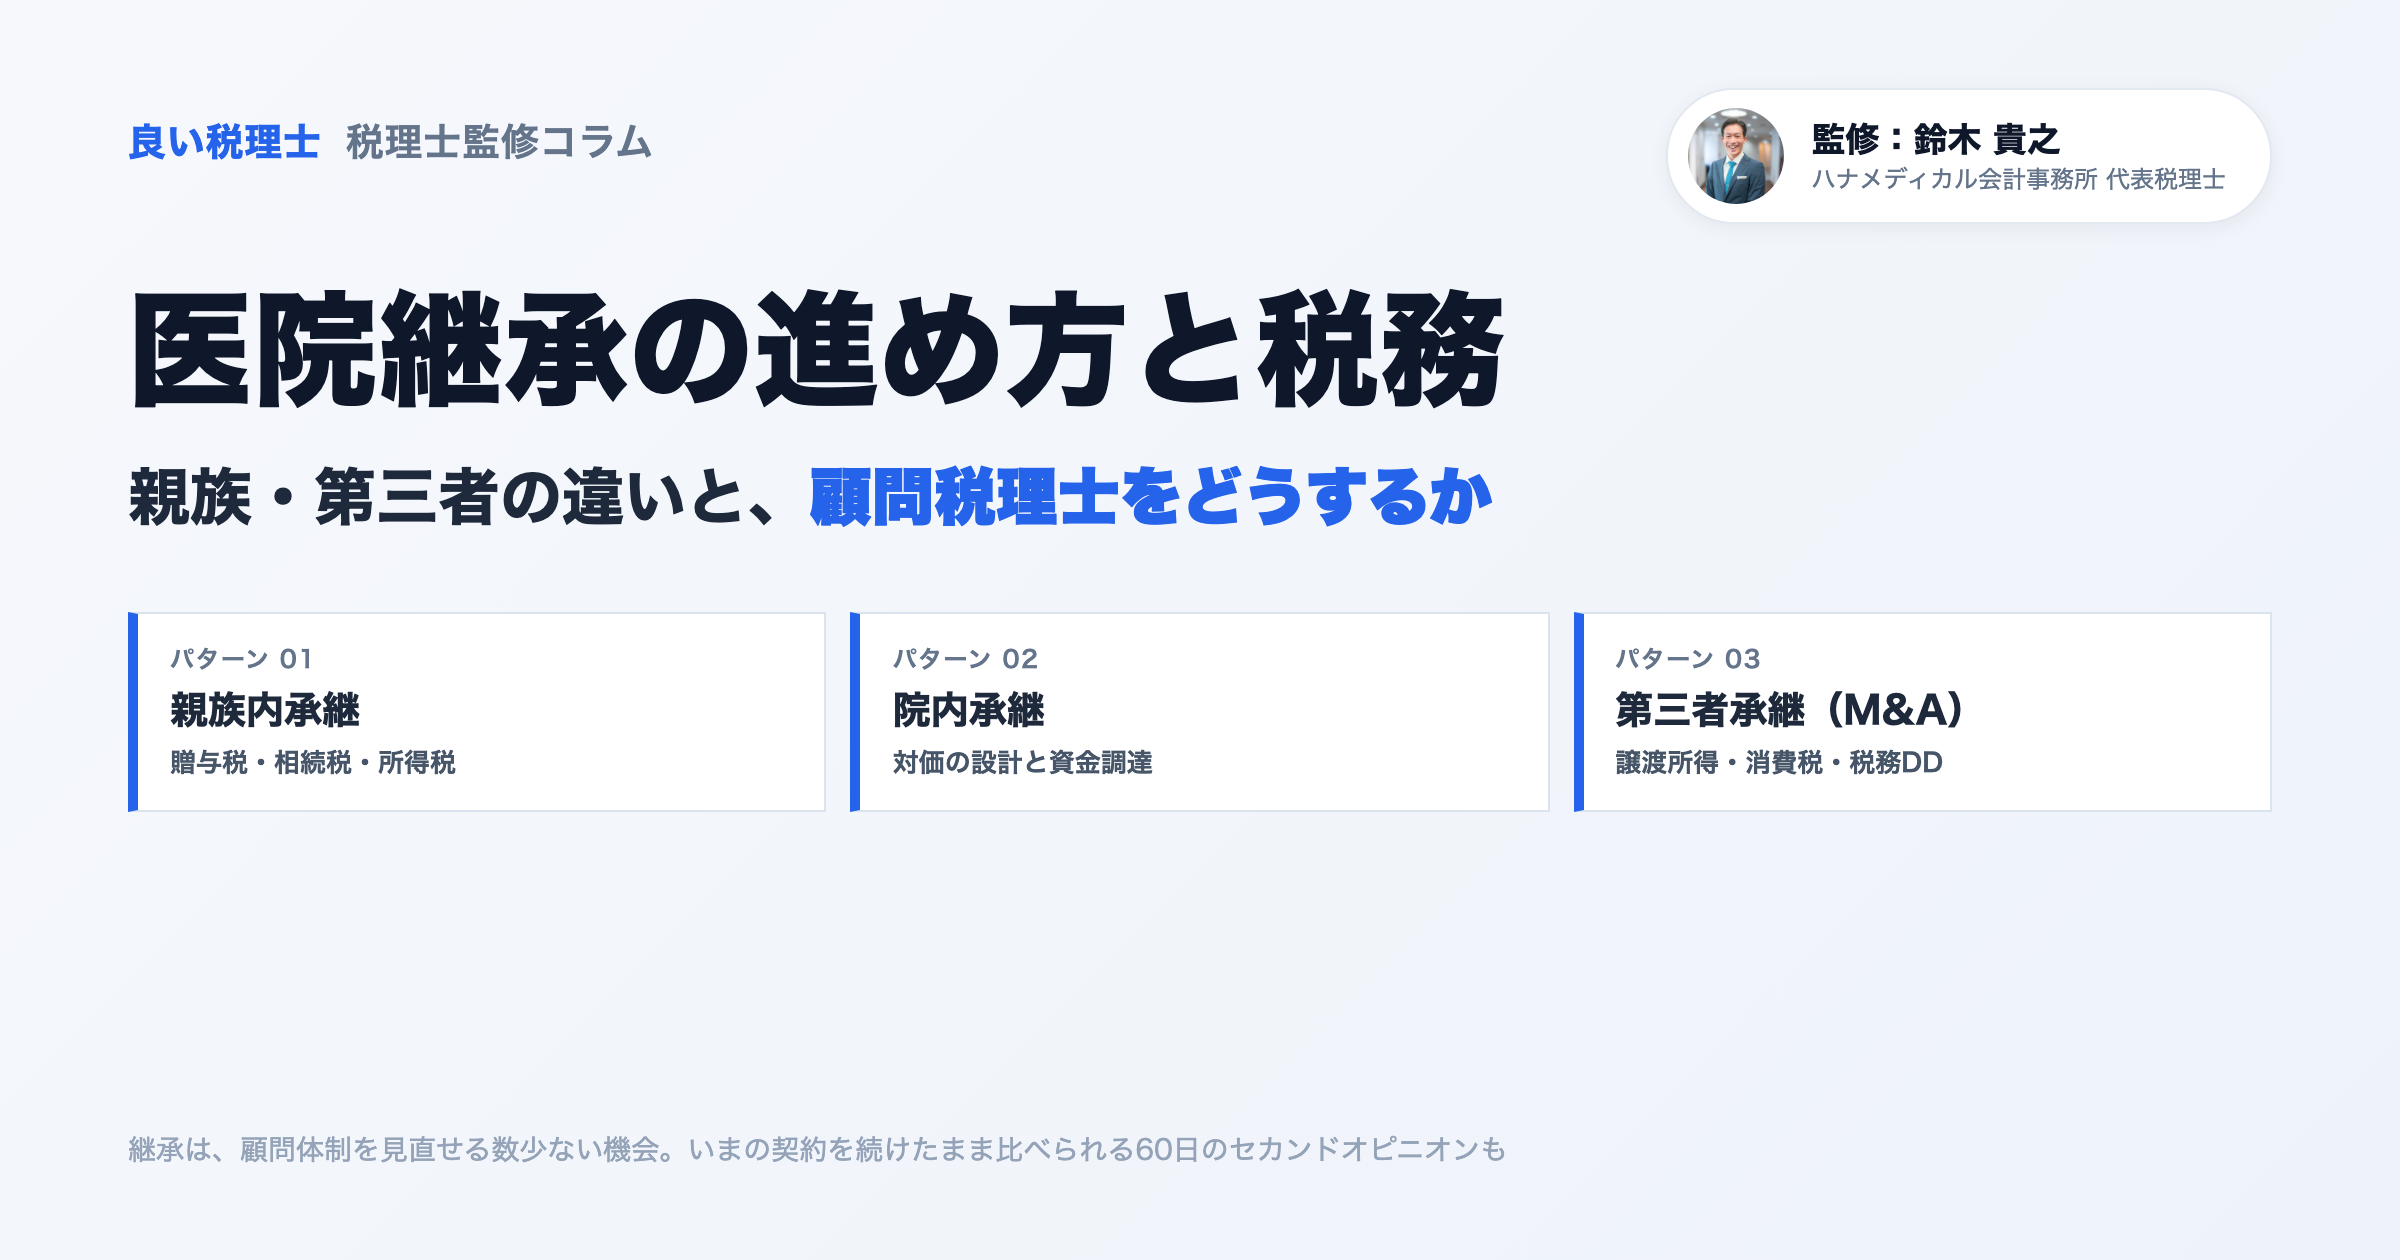
医院継承の3つのパターンと、それぞれの流れ
医院継承は、渡す相手によって手順も税務も変わります。
| 親族内承継 | 院内承継 | 第三者承継(M&A) | |
|---|---|---|---|
| 相手 | 子・配偶者 | 勤務医・分院長 | 面識のない医師 |
| 難しい点 | 相続人間の公平性 | 対価と資金調達 | 相手探しと価格合意 |
| 税務の中心 | 贈与税・相続税・所得税 | 譲渡か贈与かの設計 | 譲渡所得・消費税・税務DD |
| 準備期間の目安 | 数年単位(後継者の育成も含む) | 数年単位(医師の確認や資金調達などを含む) | 1年〜1年半 |
親族内承継では、贈与・相続・譲渡のいずれの方法で資産や出資持分を移すかによって、税負担や必要資金が変わります。後継者が他院に勤務している場合は、退職時期や引継ぎ期間も含め、早めに承継時期と方法を検討します。
院内承継は、勤務医や分院長など、院内の医師へ承継する方法です。患者や職員との関係を引き継ぎやすい一方、後継者の資金調達が課題となることがあります。
対価は、引き継ぐ医療機器や在庫などの資産価額に、収益力や立地、運営体制などを踏まえた営業権(のれん)を加え、承継する債務があれば調整して決めるのが一般的です。後継者の自己資金で不足する場合は、金融機関からの借入れや分割払いなどを検討します。医療法人では、出資持分の有無によって、持分の譲渡、退職金、基金の返還など、対価の設計が異なります。
第三者承継(M&A)は、親族や院内の医師以外の第三者へ医院を引き継ぐ方法です。承継候補者は、医療機関専門の仲介会社、金融機関、事業承継・引継ぎ支援センター、税理士などからの紹介を通じて探します。候補者が決まった後は、価格や承継条件を交渉し、必要に応じて財務・税務、法務・労務、診療報酬・許認可などのデューデリジェンス(DD)を行います。
個人開業と医療法人で、継承の中身はまったく違う
個人開業か医療法人かで、継承の法律上の意味は変わります。
個人開業の継承は、先代の診療所の廃止と後継者による新規開設をセットで行うことになります。保健所への廃止・開設手続と、地方厚生局への保険医療機関の指定申請が必要になります。通常、新たな保険医療機関の指定日は申請翌月の1日ですが、親族や勤務医への承継など一定の要件を満たす場合には、旧診療所の廃止日と同日または翌日に遡って指定を受けられることがあります。ただし、届け出の締切日があるため、承継日を決める前に、管轄の保健所と地方厚生局へ、必要な手続、申請期限、遡及指定の可否を確認してください。
医療法人の継承は、社員、理事といった経営層の交代により行います。これにあたり、理事長変更の登記や都道府県への届出が必要になります。これに加え、持分あり医療法人であれば、出資持分も後継者に譲渡や贈与をするか、または放棄をするかを検討する必要があります。持分なし医療法人であれば、先代への対価は、退職金や基金の返還、先代の個人所有となっているクリニック不動産の売買・賃貸などで設計をします。
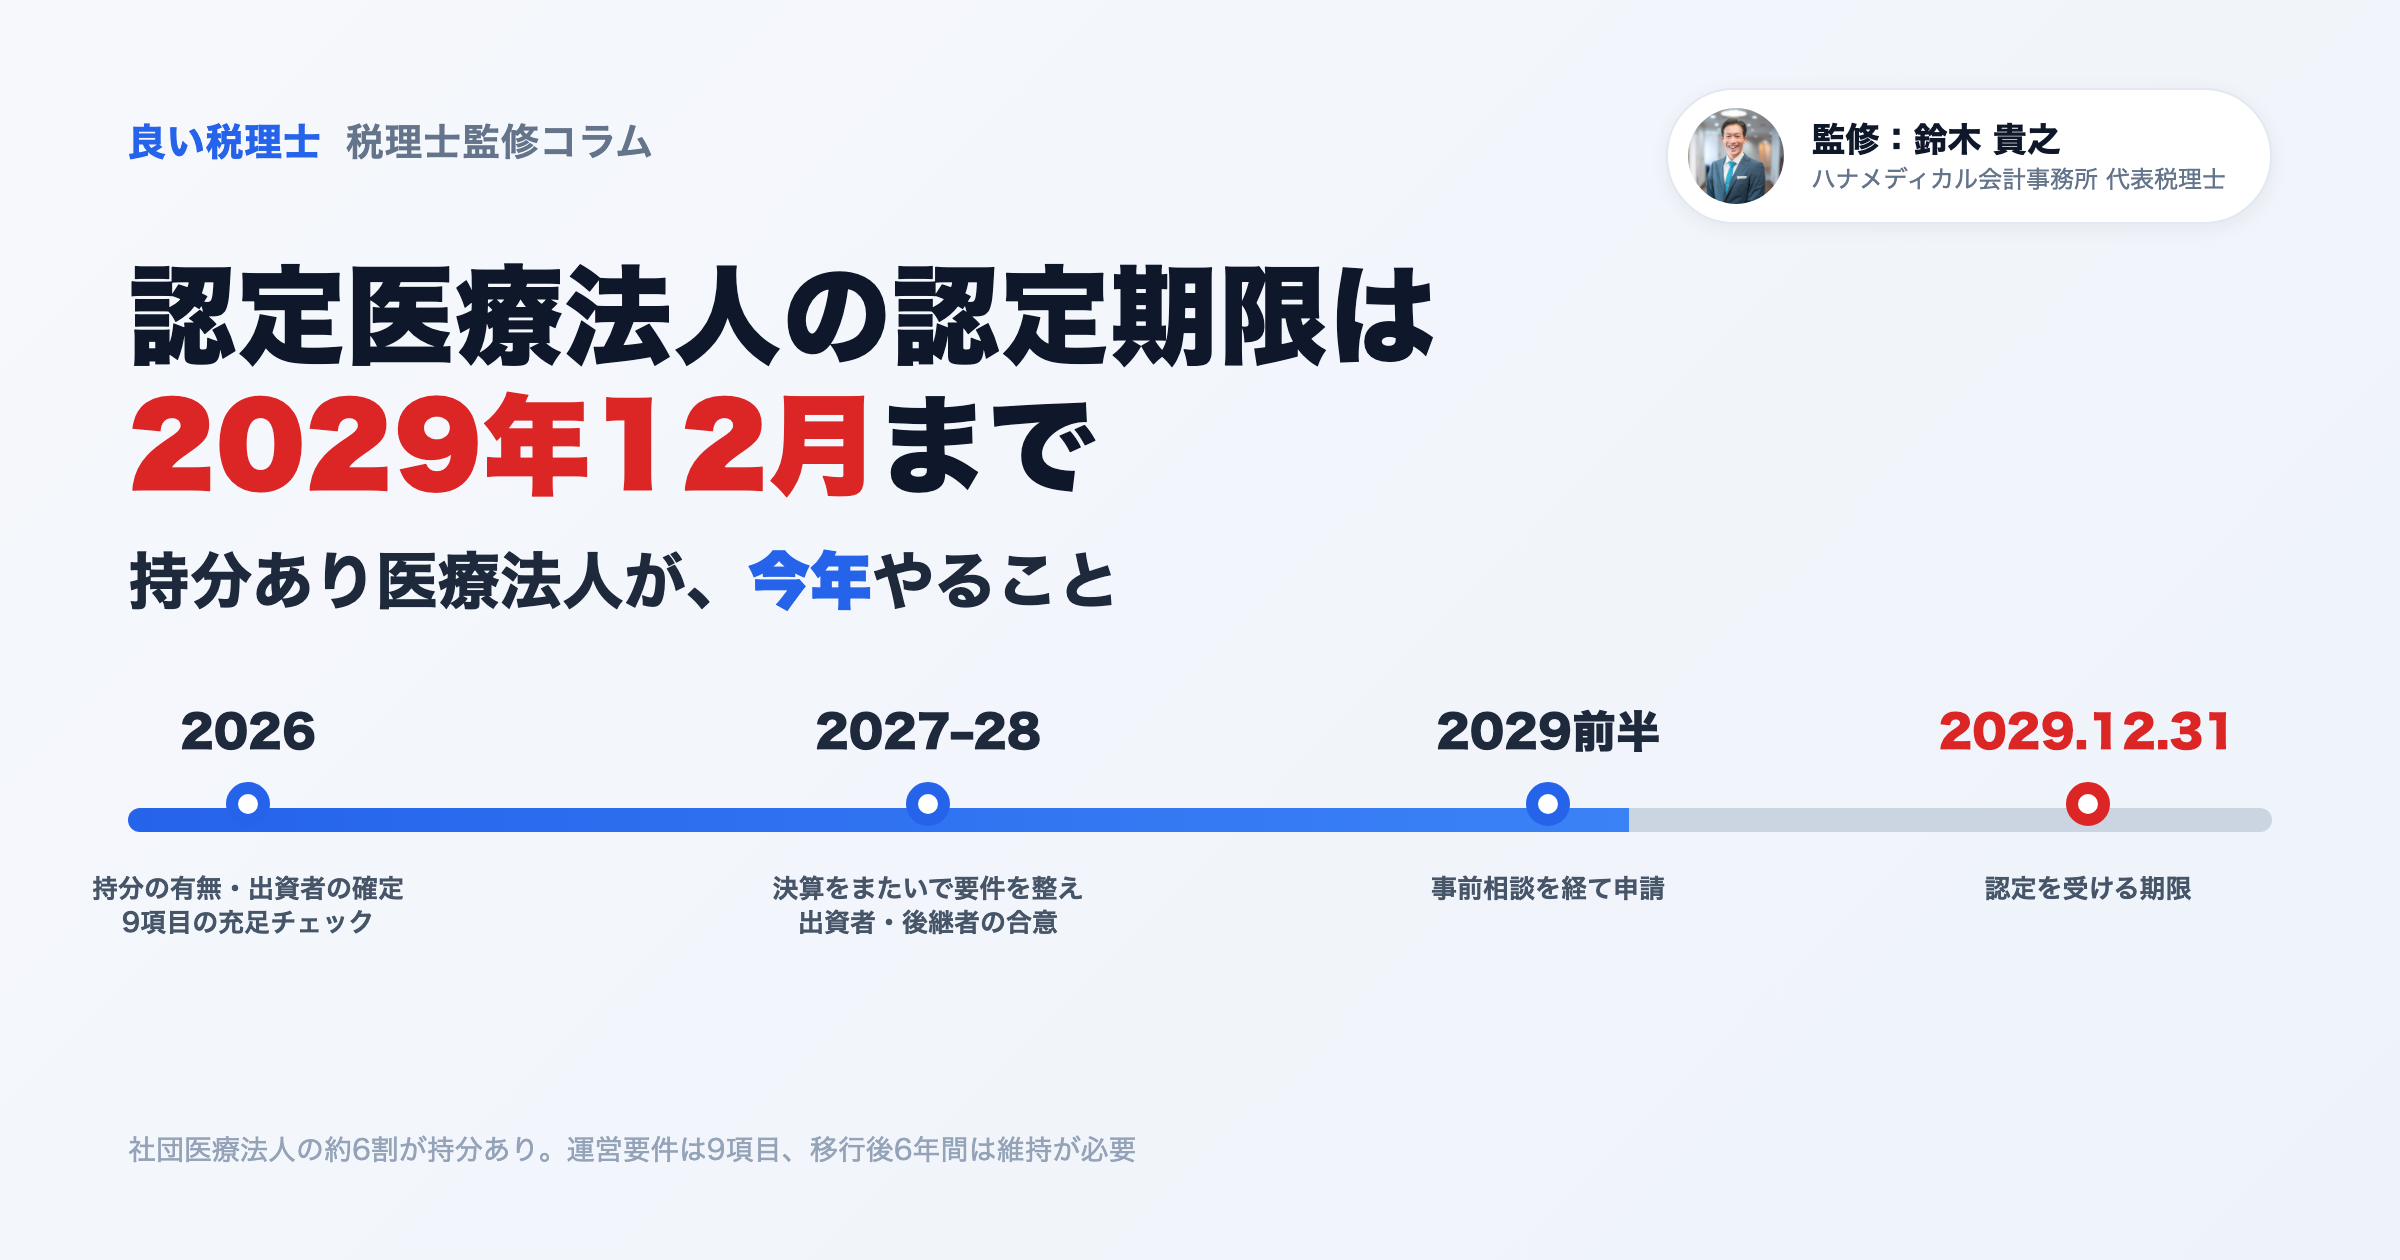
持分あり医療法人である場合、持分なし医療法人への移行(認定医療法人制度)も選択肢です。持分なし医療法人であれば、後継者側の持分の買取資金の負担を抑えることができます。移行計画の認定は令和11年(2029年)12月31日が期限です(→「認定医療法人の認定期限は2029年12月まで」)。
継承で出てくる税務の論点
医院継承の税務は、個人診療所か医療法人か、また、贈与・相続・譲渡のいずれによるかで異なります。ここでは、承継方法に応じて確認したい主な税務の論点を取り上げます。
① 出資持分の評価(持分あり医療法人)
持分あり医療法人の出資持分は財産評価基本通達194-2により、取引相場のない株式の評価規定を準用して評価します。いまその評価方法の見直しが国税庁の有識者会議で検討されていますが、その内容によっては、医療法人の出資持分評価にも影響する可能性があります。見直しの検討だけを理由に持分放棄や承継を急がず、現行制度による評価額と承継方法を確認しながら、今後の動向を見ていく必要があります。検討の経緯は、鈴木氏の解説記事「非上場株式の評価見直し、医療法人の出資持分はどうなる?」で整理されています。
② のれん(営業権)・設備の価格と消費税
個人診療所の事業譲渡では、譲渡価額を医療機器、備品、医薬品等の在庫、土地・建物、営業権(のれん)などに区分します。売手側では資産の種類に応じて所得税または法人税の課税関係が生じ、買手側では取得した設備やのれんを減価償却・償却します。
医療機器や建物、のれんの譲渡は原則として消費税の課税対象となり、土地の譲渡は非課税です。ただし、実際の納税義務は売手が課税事業者かどうかなどによって異なります。また、保険診療を中心とする医療機関では、支払った消費税を全額仕入税額控除できないことがあるため、その負担も承継資金に含めて検討します。契約書には、資産ごとの譲渡価額と消費税額を明記します。
③ 退職金
医療法人の承継では、退任する先代理事長などへ役員退職金を支給することがあります。役員退職金は医院の承継対価そのものではなく、役員としての在任期間や功績に対して支給するものです。
法人側で適正額を損金に算入するため、その在任期間や退任前の報酬から功績倍率方式と呼ばれる方法で算出した金額をベースに支給額を決めることが多いです。受け取る先代側では原則として退職所得になりますが、役員としての勤続年数などによって税額計算が異なります。法人の資金繰りも含めて支給額と支給時期を検討する必要があります。
④ 相続時精算課税
親族内承継では、出資持分などの生前贈与に相続時精算課税を利用することがあります。原則として、60歳以上の父母・祖父母から18歳以上の子・孫への贈与について選択でき、2024年以後の贈与には年110万円の基礎控除と、累計2,500万円の特別控除があります。
相続が発生したときは、原則として贈与時の評価額から年110万円の基礎控除額を差し引いた金額を相続財産に加えて相続税を計算します。そのため、贈与後に財産の価値が上昇した場合には有利に働くことがありますが、価値が下落しても相続時の時価には置き換えられません。また、一度選択すると、その贈与者からの贈与について暦年課税へ戻すことはできないため、相続財産全体を見ながら判断する必要があります。MS法人の株価との関係は、鈴木氏の解説記事「非上場株式の評価見直しでMS法人の株価は上がる?」で扱われています。
⑤ デューデリジェンス(DD)
買い手が過去の申告内容や簿外の負債を確認します。税務・財務DDでは、日々のオペレーション(現金管理など)、同族取引の有無、税務上論点となるような費用がないか(業務委託費など)、簿外債務になりうるものはないか(未払残業代や退職金)などを確認し、買い手が引継ぎ後も問題なく運営できるかを確認します。
売り手のDD対策は、直前にはできない
売り手のDD対策は、直前になって対応できることはありません。日ごろから顧問税理士と密に連携を取り、適切な帳簿の作成・申告を行うことになります。
先代の顧問税理士はどうする?——引き継ぐメリットと、変えるべきサイン
医院を引き継ぐと、顧問税理士も一緒に引き継がれます。後継者にとっては数少ない「自分で選んでいない取引先」です。医院を引き継ぐ際は、先代が依頼していた顧問税理士との関係を継続するかどうかも検討します。
そのまま引き継ぐメリットはあります。過去の経緯を知っているため、すんなりと行くケースが多いです。しかし、先代院長と相性の良かった税理士が、後継者の方にも相性が良いとは限りません。特に、前の税理士が高齢である場合、クラウドなどのデジタルに対応してくれなかったり、そもそも気軽に相談しづらいといったことも起こります。
一方で、医療機関を取り巻く経営環境は変化しています。鈴木氏は取材で、2040年ごろには東京のような大都市でも外来患者数が頭打ちになることや、外来医師偏在対策が進められていることを挙げています。今後は、患者数や診療単価だけでなく、地域の医療需要、診療報酬改定、外来医師過多区域等における新規開業手続などの政策動向まで踏まえて助言できるかが、顧問税理士を見直す際の確認ポイントになります。
判断のために、次の5つを見てください。ひとつでも当てはまるなら、比べてみる価値があります。
変えるべき5つのサイン
承継(親族・第三者)の話を、税理士から一度も切り出されたことがない
医療法人化や、認定医療法人の期限(2029年12月)について説明を受けたことがない
月次の資料に、患者数・患者単価が入っていない
設備投資の時期の相談や、採用の相談ができない
担当者が何度も変わる/所長と直接話せない
3つ目と5つ目は、鈴木氏が事務所の設計に据えている論点です。「会計事務所が出す試算表は、数字を正確に羅列したものです。そんなものをお出ししたところで、何の意味もないな」と、患者数・単価・季節変動に絞って渡し、「担当者は結構変わるんです」という不満を前提に、代表が直接担当する体制を選んでいます。
「合わない=悪い税理士」ではありません。先代の医院に合っていた相手が、後継者の医院には合わない。継承とは、その組み合わせが変わる出来事です。
変える前に「試す」——60日無料のセカンドオピニオン
とはいえ、継承の渦中で顧問税理士を替えるのは勇気が要ります。鈴木氏は取材でこう話しています。「顧問税理士を変えるのは、ハードルが高いと思うんです。まだちょっと悩んでいるくらいだったら、継続した方がいいんじゃないかと、人間的に思うはずです。その時に、プレサービスのようなものがあってもいいのかな、という発想ですね。」
そこで用意されているのが、60日間無料のおためし顧問(セカンドオピニオン)です。
60日間のおためし顧問でできること
いまの税理士との契約を継続したまま利用でき、いまの税理士に伝えられることもない
60日間、電話・メール・チャットで相談し放題
試算表・決算書を見ながら、医療特有の論点を含めて改善点を整理してもらえる
いつでも解約でき、60日後に自動で顧問契約へ切り替わることもない(記帳代行・決算・年次業務は正式契約後)
面談だけで決める難しさについて、鈴木氏は「面談だけで伝えきるのは正直難しい」「変えたら変えたで、すぐにまた次の方に変えるとなるのは、多分お互いにハード」と話します。替えること自体が目的ではなく、替えて長く続く相手かを確かめるための60日という設計です。
継承を控えた院長なら、継承後の医院の数字を、いまの税理士とは別の目でどう読むかを見る。持分の評価や退職金、税務DDにどこまで具体的な話が返ってくるかを確かめる。継承前に済ませておけば、慌ただしい時期に判断を持ち越さずに済みます。
継承スケジュールを逆算する
鈴木氏の解説記事「クリニック開業、税理士にはいつ相談する?」は、相談時期について「『開業の何か月前か』というカレンダーよりも、大きな数字を決める前に相談できているか」が分かれ目だとしています。継承にもそのまま当てはまります。継承の場合それは、価格の合意と契約の締結です。
継承までの5ステップ
1. 決算月を確認——継承日との組み合わせで、先代の最終申告と後継者の初年度の区切りが変わる
2. 税務の論点を洗い出す——持分の評価、のれん・設備の価格と消費税、退職金。ここで相談相手を決める
3. 価格を合意し、契約する——ここが「あとから変えにくい意思決定」
4. 行政手続き——個人なら廃止・開設の手続と保険医療機関の指定申請、医療法人なら理事長変更の登記と届出
5. 引継ぎ資料を渡す——決算書・申告書の控え、総勘定元帳、固定資産台帳、借入・リース契約、給与データなど。基本的には決算までは前の顧問税理士、決算後から新しい顧問税理士が担当します
同記事も、税理士を分ける場合は「会計データなどをきちんと引き継げるかが重要」としています。替えるかどうかより替えるときに何を渡せるかです。
よくある質問(FAQ)
Q. 第三者継承の相場はいくらくらいですか?
A. 個別性が高く、相場として示せる数字はありません。見るべきは総額ではなく価格の内訳です。資産とのれんでは、税務上の扱いが異なります。内訳と税額を試算できる相手を先に決めるほうが確実です。
Q. 税理士の見直しは、継承の前と後、どちらがよいですか?
A. 検討は承継前に始めるのが望ましいです。ただし、決算までなど、区切りがいいところで交代したほうがスムーズです。承継前に、既存契約の終了日、新しい契約の開始日、申告を担当する税理士、会計データや税務資料の引継ぎ方法を決めておきましょう。
Q. 先代の税理士を変えると、角が立ちませんか?
A. 継承は、体制が変わることを誰もが理解している場面です。「継承を機に体制を見直しました」という説明が、最も角が立ちにくいとされます。
Q. 医療法人の出資持分は、誰のものになりますか?
A. 出資者個人の財産です。相続の対象になり、払戻請求の問題も生じます。鈴木氏の解説記事は持分なしへの移行を対応策に挙げ、判断では評価額だけでなく出資者全員の同意や移行後6年間の要件維持まで見るべきだとしています。
Q. 継承と同時に医療法人化した方がよいですか?
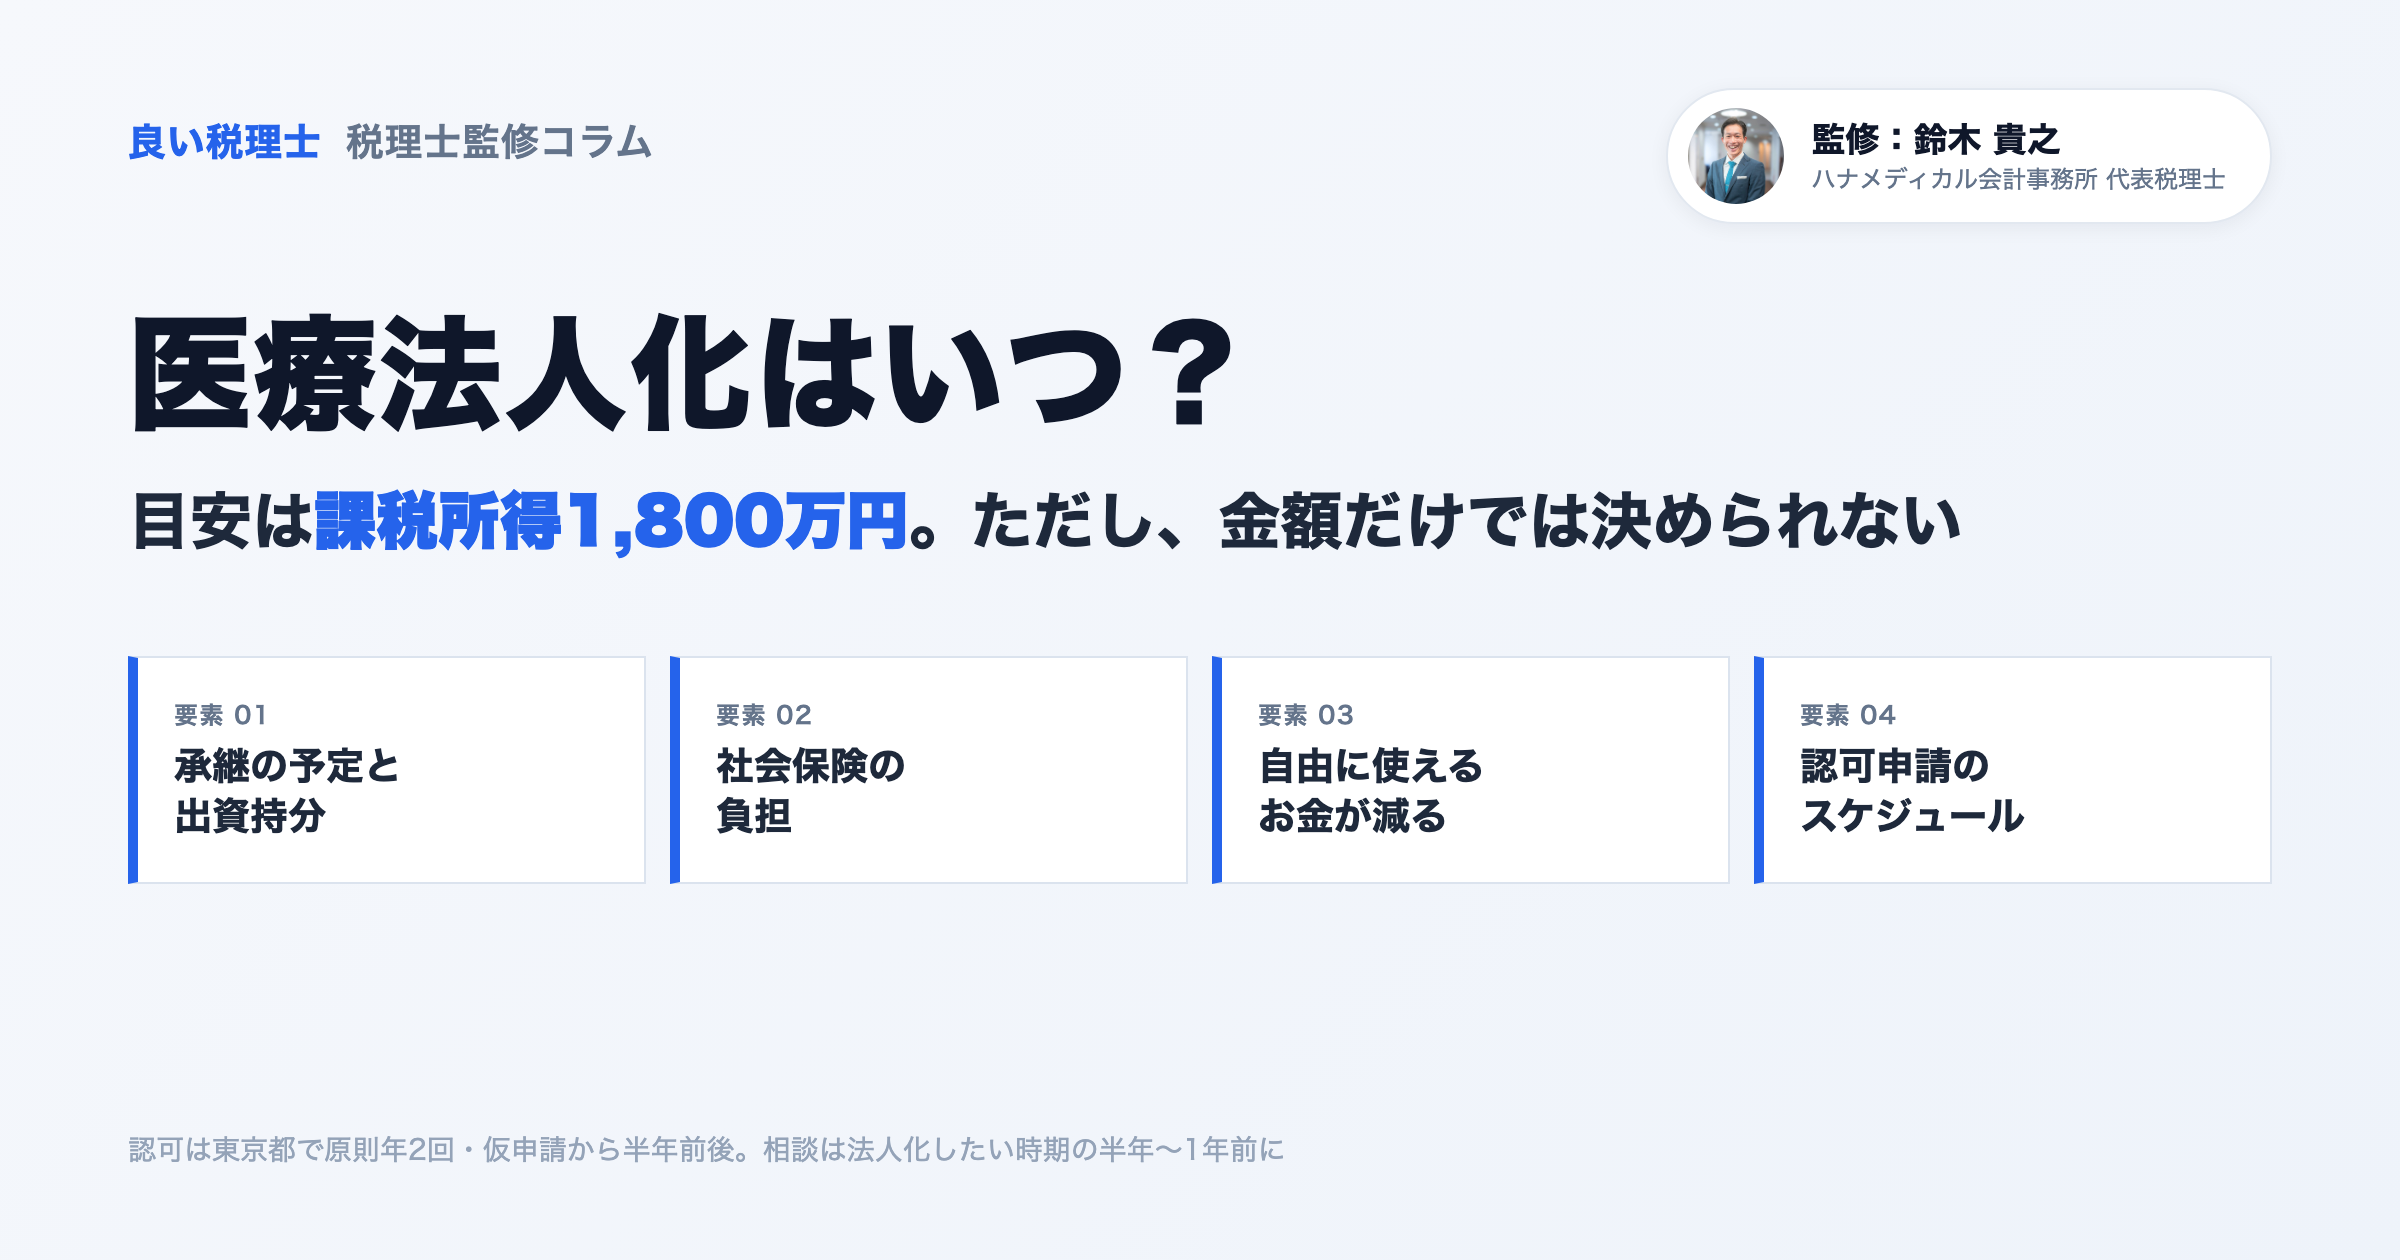
A. 原則は分けて考えるほうが安全です。医療法人の設立には都道府県知事の認可が必要で、申請時期も限られます。継承に重ねると、どちらかが引きずられます(→「医療法人化はいつ?」)。
Q. 地方の医院でも、オンラインで相談できますか?
A. ハナメディカル会計事務所は対応エリアに制限を設けておらず、基本的に全国対応の方針です。クラウド会計やチャットを活用することで、あまり距離を感じずに利用できるようにしています。実際の訪問は、事務所から近い関東圏を想定しています。
まとめ——継承は、顧問体制を見直せる数少ない機会
この記事のまとめ
- 医院継承には、親族内承継・院内承継・第三者承継の3つのパターンがあり、それぞれ手続や税務上の論点が異なる
- 顧問税理士は、後継者にとって数少ない「自分で選んでいない取引先」。継承は見直せる機会
- 迷うなら、いまの契約を続けたまま比べられる60日のセカンドオピニオンで確かめる
相手の見分け方は「医療・クリニックに強い税理士の選び方」で、編集部が取材した医療対応の事務所は「医療・クリニックに強い税理士おすすめ14選」で紹介しています。
継承の相談先を手配してもらいたい方へ
医療機関専門の税理士が、持分の評価・のれんと設備の価格・退職金まで含めて継承の税務を整理します。いまの顧問税理士を変えずに相談できる60日間のセカンドオピニオンもあります。
この記事の監修者
ハナメディカル会計事務所 代表税理士
鈴木 貴之すずき たかゆき
1992年神戸生まれ、横浜育ち。明治大学商学部卒業後、寺井税務会計事務所(東京・亀戸)で街の飲食店や工務店の税務を担当しながら税理士資格を取得。その後、税理士法人山田&パートナーズの医療専門部門で5年間、医療法人の月次顧問に加え、医療法人設立、事業承継、認定医療法人申請、税務デューデリジェンスに従事。2026年、東京・上野にハナメディカル会計事務所を開業し、クリニック・医療法人に特化してクラウド会計を掛け合わせた支援を行う。税理士(所得税法・消費税法・住民税法)、1級ファイナンシャル・プランニング技能士。東京税理士会上野支部所属。
このテーマに強い税理士を探す
医療・福祉に対応できる税理士を見つけよう
この記事のテーマに対応できる税理士を、地域・条件で絞り込めます
「医療・福祉」に強い税理士を探す全国47都道府県・紹介手数料なしの中立メディア
「良い税理士が見つからない...」
そんな悩みは、プロに相談して解決しましょう。 専任のコンシェルジュが、あなたにぴったりの税理士を最短即日でご紹介します。
※無茶な売り込みは一切いたしません
関連記事
※本記事の内容は、執筆・更新時点での一般的な情報に基づき作成し、記事中に記載の税理士が監修しています。最新の税法や個別の事情に対応していない可能性があるため、正確な判断については必ず税理士等の専門家にご相談ください。