「そろそろ法人化した方がいい」と言われて調べ始めた院長は多いと思います。ただ、医療法人は株式会社とは仕組みが違います。設立にも解散にも都道府県知事の認可が必要で、利益の配当は法律で禁止され、法人に残したお金を院長が自由に使うことはできません。 「税率が下がるから」だけで決めると、「手元に残るお金が思ったより増えない」「辞めたくても簡単に辞められない」という後悔につながります。
この記事では、
これから税理士に相談しようとしている院長が、いつ・何を見て法人化を判断すればよいか を、医療機関専門のハナメディカル会計事務所(東京・上野)代表税理士 鈴木貴之氏の監修のもとで整理します。認可の要件や手続きの詳細は、鈴木氏の解説記事「
クリニックは最初から医療法人で開業できる? 個人開業との違いと法人化のタイミング 」をあわせてご覧ください。
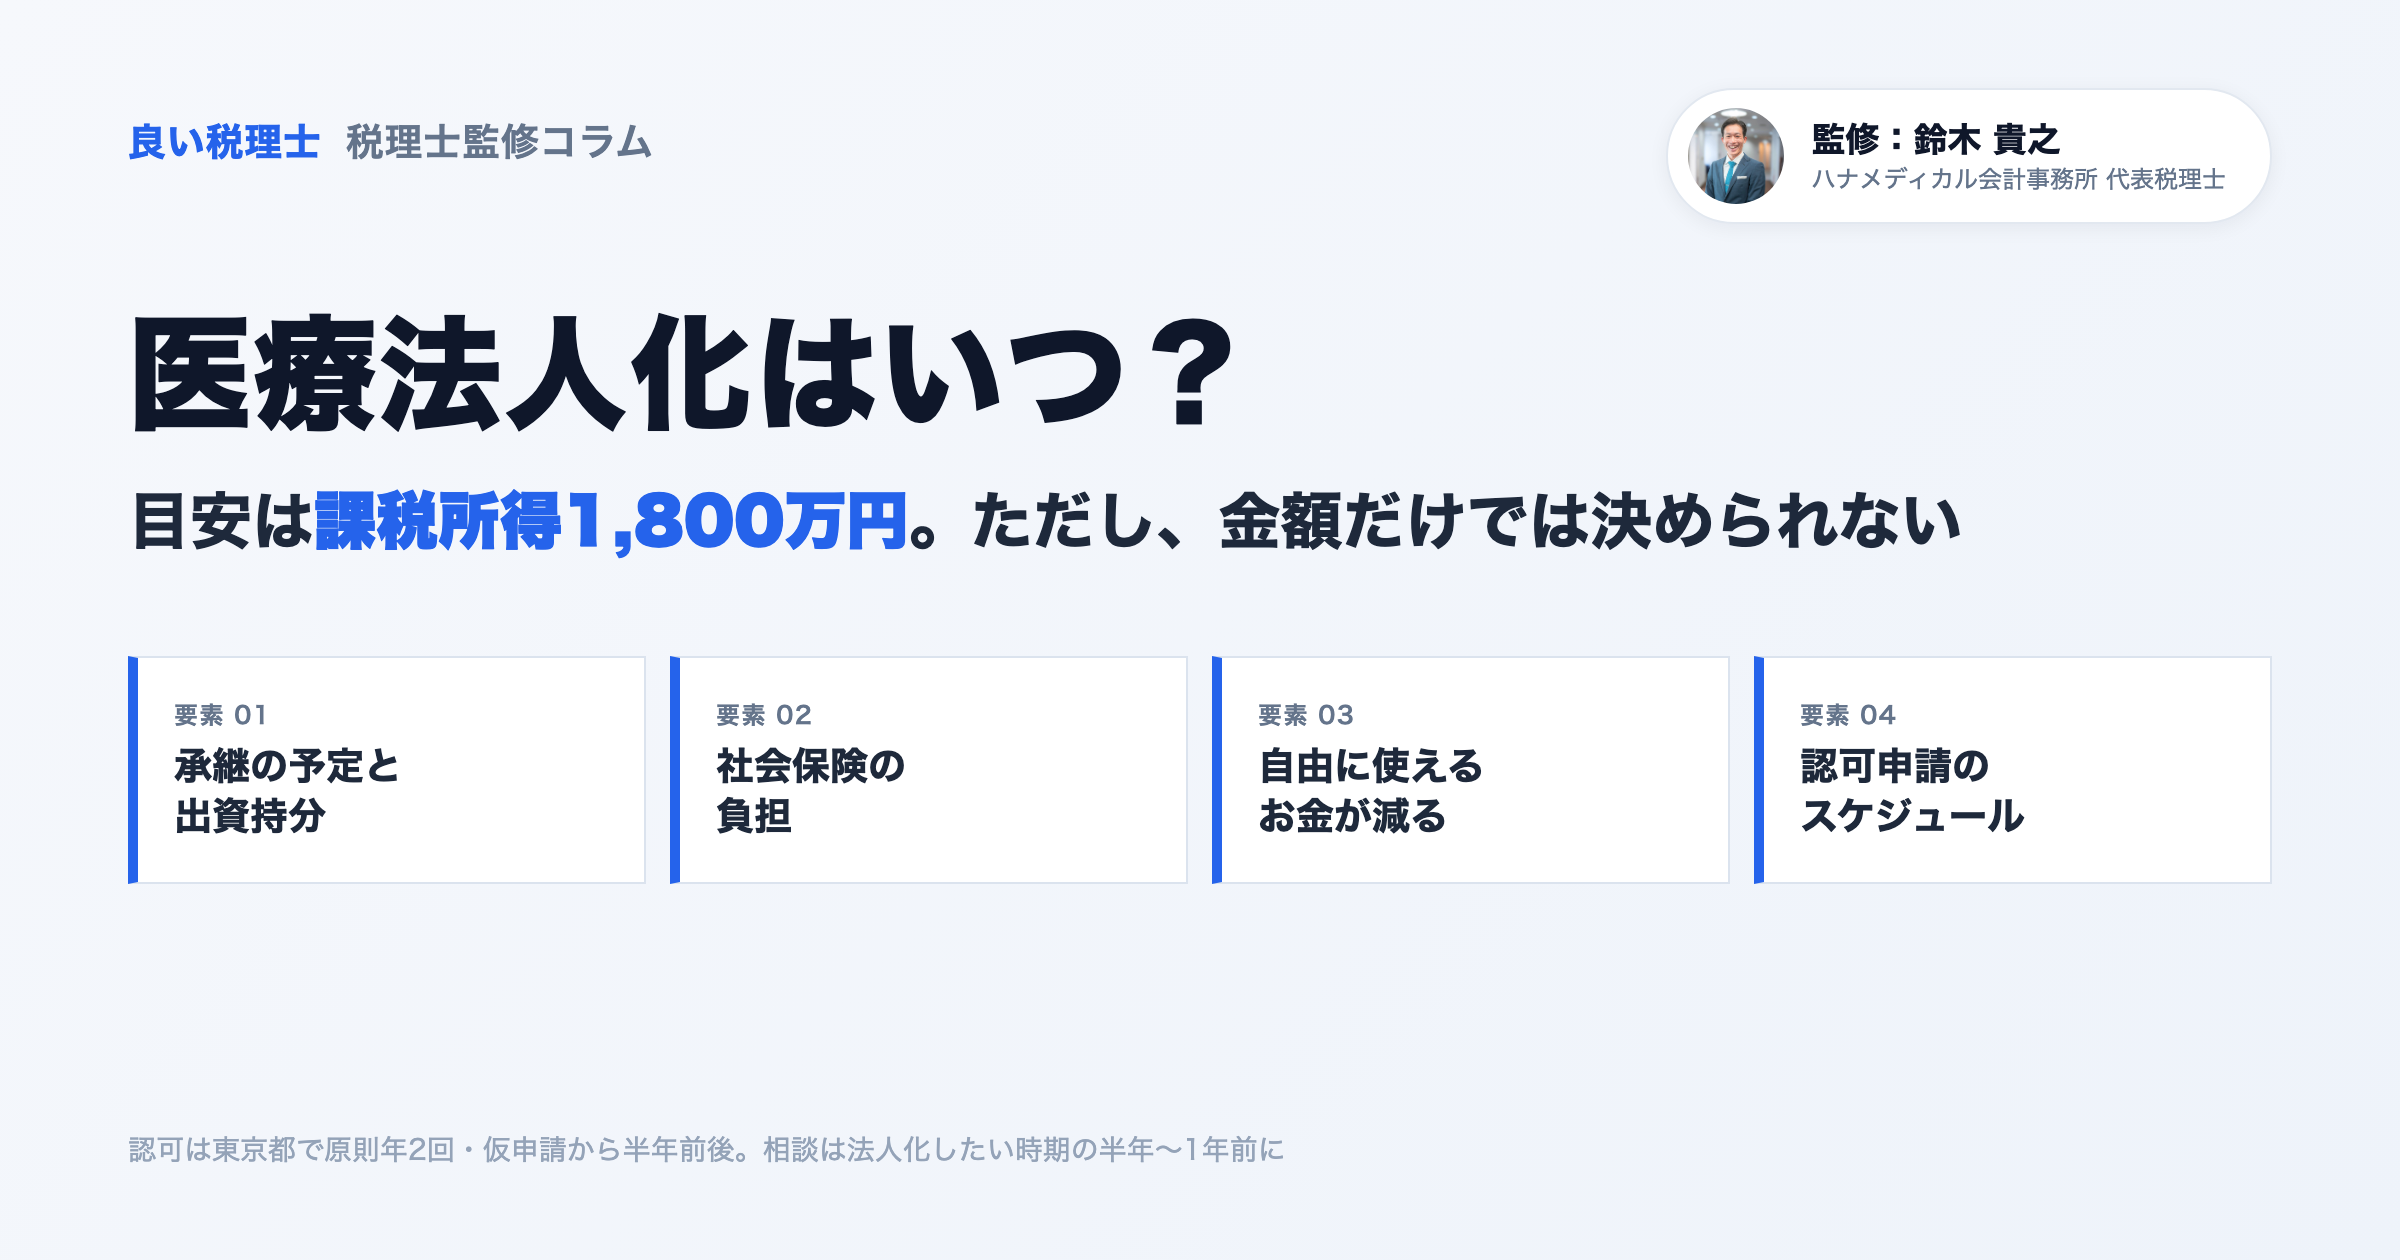
ハナメディカル会計事務所は、法人化を検討し始める目安として院長個人の課税所得が1,800万円前後になる水準 を挙げています。
理由は所得税の税率構造です。個人の所得税は累進課税で、課税所得1,800万円を超えた部分には40% がかかります。住民税の10%と合わせると、増えた所得の半分近くが税金として出ていく計算です。一方、医療法人にすると、診療収入から役員報酬や経費を引いた残りが法人の所得となり、法人税率が適用されます。こうした税率差が生じるため、課税所得1,800万円前後が医療法人化を検討し始める一つの目安となります。
ただし、1,800万円を超えたら必ず法人化が有利、ということではありません。 ここが一番誤解されやすいところです。
法人化後、院長は法人から役員報酬を受け取ります。役員報酬を高く設定すると、法人に残る利益は少なくなる一方、院長個人の所得税・住民税や社会保険料の負担は大きくなります。反対に、役員報酬を低く設定すると個人の負担は抑えられますが、生活に必要な資金を十分に確保できない可能性があります。そのため、法人と個人の税負担だけでなく、社会保険料、院長の生活費、法人に残したい資金を含めて役員報酬を設定することが重要です。したがって比べるべきは次の2つです。
個人開業を続けた場合 医療法人化した場合 税金がかかる単位 院長個人の所得 役員報酬(個人)+法人所得(法人) 税率の構造 累進課税 個人分は累進、法人分は法人税率 社会保険 現状の負担 原則強制適用。事業主負担分が新たに発生 自由に使えるお金 手取りすべて 役員報酬の手取りのみ。法人の預金は法人のもの 比較する数字 院長の可処分所得 院長の可処分所得+法人に税引後で残る資金
「年間◯万円の節税」という税額の差ではなく、社会保険料まで含めて最終的に個人と法人のそれぞれにいくら残るか で判断する。これが試算の中身です。役員報酬の水準は院長の年間生活費と表裏の関係なので、家計の数字も一緒に見ることになります。
所得の水準は入口の目安にすぎません。実際の判断には次の4つを合わせて考えます。
現在、新しく設立できるのは「持分の定めのない医療法人」です。持分がないため、法人の解散時に、法人に残った財産を、持分の払戻しとして院長個人が受け取ることはできません(基金の返還は可能)。そのため、法人に残す資金については、将来の設備投資や運転資金、適正な役員報酬・退職金などを含め、長期的な活用方法を月次ベースで検討しておくことが重要です。
一方で、承継や分院展開を考えている院長には、医療法人という器があること自体が大きな意味を持ちます。自分の代で閉じるのか、誰かに引き継ぐのか。この見通しが判断を左右します。
持分なし医療法人では、法人に蓄積した利益に対応する出資持分がないため、その利益相当額が院長個人の相続財産になることはありません。法人に資金を残して事業を継続することで、個人で資金を蓄積する場合に比べ、相続財産の増加を抑えながら、後継者へ事業基盤を引き継ぎやすいというメリットがあります(後継者が法人の財産を無税で個人取得できるという意味ではありません)。
医療法人は原則として従業員数に関わらず、健康保険・厚生年金保険の強制適用事業所となり、院長本人も加入対象です。院長自身の保険料に加え、法人が負担する事業主負担分が新たに発生します。 個人診療所の段階から加入している場合は従業員分の新たな事業主負担は考えなくてもよいですが、院長本人分の社会保険料負担は増えます。法人負担分まで含めたキャッシュアウト全体で見ないと、法人化のメリットを実際より大きく見積もることになります。
個人事業主であれば、残ったお金がそのまま生活費になりますが、医療法人の場合はそうはなりません。医療法人にたまったお金は医療法人のものとなるため、法人の預金を私的な支出に使ったり、理由なく個人へ移したりすることはできません。
基本的には、役員報酬(給与)という形で個人へ払い出します。役員報酬は、原則として事業年度開始の日から3か月以内に金額を決める必要があり、期中に自由に変更すると、その一部が法人の損金として認められない場合があります。そのため、稼いだお金をすべて自由に使えないという側面があります。
また、医療法人は剰余金の配当が禁止されているため、院長などの役員に対する安易な貸付けや、実態のない取引を通じた利益供与は、配当に類似する行為として問題になる可能性があります。
医療法人は登記だけでは設立できず、都道府県知事の認可が必要です。申請できる時期は都道府県によって異なりますが、東京都の例では原則年2回 になります。また、仮申請の受付から認可書の交付までは半年前後 かかります。「◯月から法人でやりたい」と思い立ってから直前に作ることはできず、所得が目安に達していても、申請時期を逃せば法人化は1年近く先になることがあります。
医療法人の認可後には設立登記、診療所の開設許可、保険医療機関の指定などの手続も必要です。そのため、法人化を希望する時期から逆算し、少なくとも6か月から1年程度の余裕 を持って準備を始める必要があります。
「開業するなら最初から医療法人にした方が節税では」という質問も多いようです。鈴木氏の解説記事では、制度上は可能だが、実務上のハードルは個人開業より高い と結論づけています。
理由は2つ。ひとつは要素④の認可スケジュールで、開業予定日から逆算して半年以上前から申請を進める必要があること。もうひとつは審査で、通常は直近2年分の確定申告書など診療実績を示す資料が求められ、実績が短い分だけ事業計画や収支見込みの説明をより具体的に求められます(運用は都道府県で異なり、事前相談が欠かせません)。
こうした事情から、
まず個人で開業し、軌道に乗ってから法人化する クリニックが多いのが実情です。認可要件やスケジュール表は、鈴木氏の解説記事「
クリニックは最初から医療法人で開業できる? 」にまとまっています。
先送りしてよいケース 所得が1,800万円に届いていない、または届いても一時的な見込み 開業時の借入の返済が重く、資産や借入金を法人へ移す段取りが整理できていない(個人名義の借入を法人が引き継ぐには金融機関の同意が必要になることがあります) 自分の代でクリニックを閉じるつもりで、法人に残す利益の出口をまだ決めていない 急いだ方がよいケース 所得が安定して1,800万円を超え、当面下がる見込みがない ・役員報酬を低く設定しすぎて生活費が足りず、法人から借りる形になった
共通するのは、税率だけを見て決めたことです。法人税率が低いから法人化するのではなく、法人化した後の経営の形が自分の将来像に合っているか で判断する。これが鈴木氏が繰り返し強調している軸です。
手続きの詳細は都道府県の手引と税理士に任せ、院長が押さえておくべき節目だけを示します。
1. 相談・試算 (法人化したい時期の半年〜1年前):役員報酬、社会保険料、個人と法人に残る資金を試算し、法人化するかを決める2. 移転の設計 :個人名義の医療機器や内装は自動的に法人へ移りません。個人の資産を法人へ売買する形で移し、代金を法人が分割で支払うのが一般的です。借入金の引継ぎは金融機関との調整が要ります3. 仮申請 → 本申請 → 医療審議会 → 認可 :年2回程度の申請枠に合わせて提出し、認可まで半年前後4. 設立登記と診療所の切替 :認可後は設立登記を行い、法人診療所の開設許可、個人診療所の廃止・法人診療所の開設、保険医療機関の指定に関する手続を進めます5. 法人化後の運営 :社会保険への加入、社員総会・理事会の運営、都道府県への報告設立支援を税理士に依頼する費用は、クリニックの状況や依頼範囲によって異なるため個別の見積もりになります。相談時に試算と一緒に確認してください。
A. 税負担だけを見ると、目安に届かない段階では社会保険料の負担が加わり、かえって手元に残るお金が減ることがあります。目的が承継や分院展開、退職金の設計にあるなら所得水準に関係なく検討する価値はありますが、目的を決めてから試算するのが順序です。
A. MS法人(メディカル・サービス法人)とは医療行為以外の業務(医療機器や不動産の賃貸、経理・事務など)を担う株式会社などを一般に指します。MS法人で診療は行えないため、診療は個人のまま続けます。医療法人は診療そのものを法人が行う器です。目的も手続きも別物で、組み合わせるケースもあります。MS法人の役割と留意点は、鈴木氏の解説記事「
MS法人は作るべきか? 」で整理されています。
A. 解散にも都道府県知事の認可が必要で、設立時と同じく医療審議会の意見を経ます。さらに残余財産を院長個人は受け取れません。手続き上「戻せない」わけではありませんが、個人の廃業とは比べものにならない手間がかかり、法人に残した資金は個人に戻らない前提で考える必要があります。
A. 個人の医師は、自ら開設した診療所を管理することが原則であるため、個人開設のままでは複数の診療所を運営することは原則としてできません。分院を具体的に考えているなら、法人化を前提条件と捉えて認可スケジュールから逆算して動くのが現実的です。
A. 東京都の例では仮申請から認可書の交付まで半年前後です。ハナメディカル会計事務所のHPでも、都道府県により異なるものの申請は年2回程度、事前準備を含めおおむね6か月程度と説明されています。時期が決まったら早めに管轄の担当課へ確認してください。
この記事のまとめ 検討を始める目安は課税所得1,800万円前後 。ただし超えたら必ず有利ではない 比べるのは税額ではなく「院長の可処分所得+法人に残る資金」 。社会保険料も含める 承継と持分、社会保険、自由に使えるお金、認可スケジュール の4つを合わせて判断する認可は年2回程度・半年前後。相談は法人化したい時期の半年〜1年前 に 法人化の試算は役員報酬や退職金、家族構成まで踏み込むため、医療機関の実務に慣れた税理士に頼んだ方が話が早いのが実情です。見分け方は「
医療・クリニックに強い税理士の選び方 」で、編集部が取材した医療対応の事務所は「
医療・クリニックに強い税理士おすすめ14選 」で紹介しています。持分あり医療法人の理事長向けには「
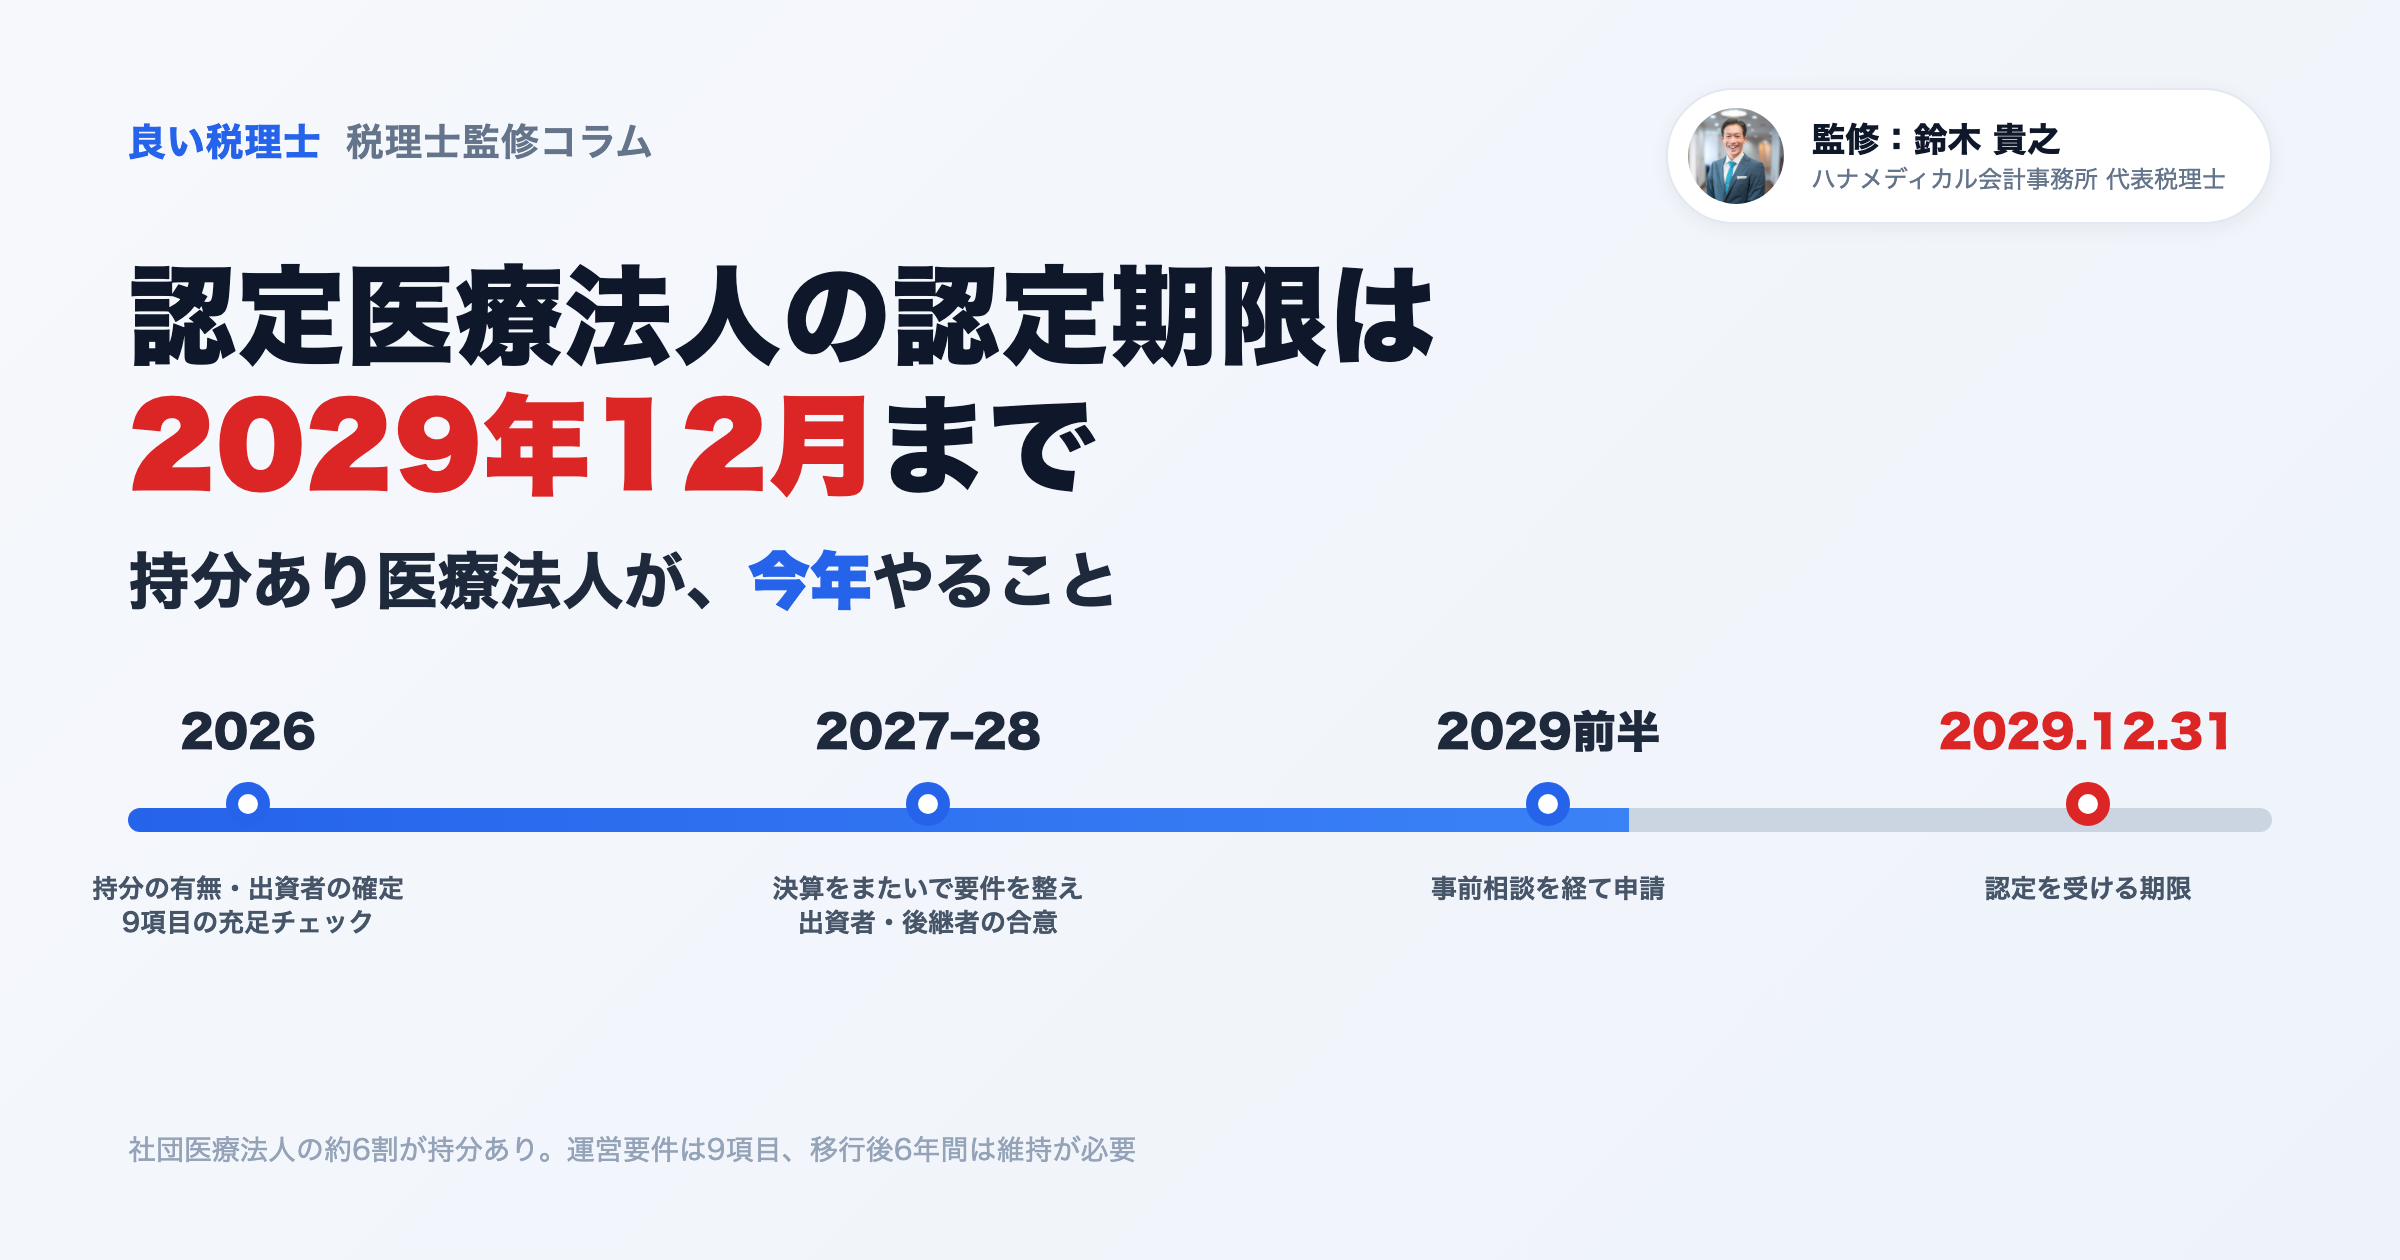
認定医療法人の認定期限は2029年12月まで 」、承継を控えている場合は「
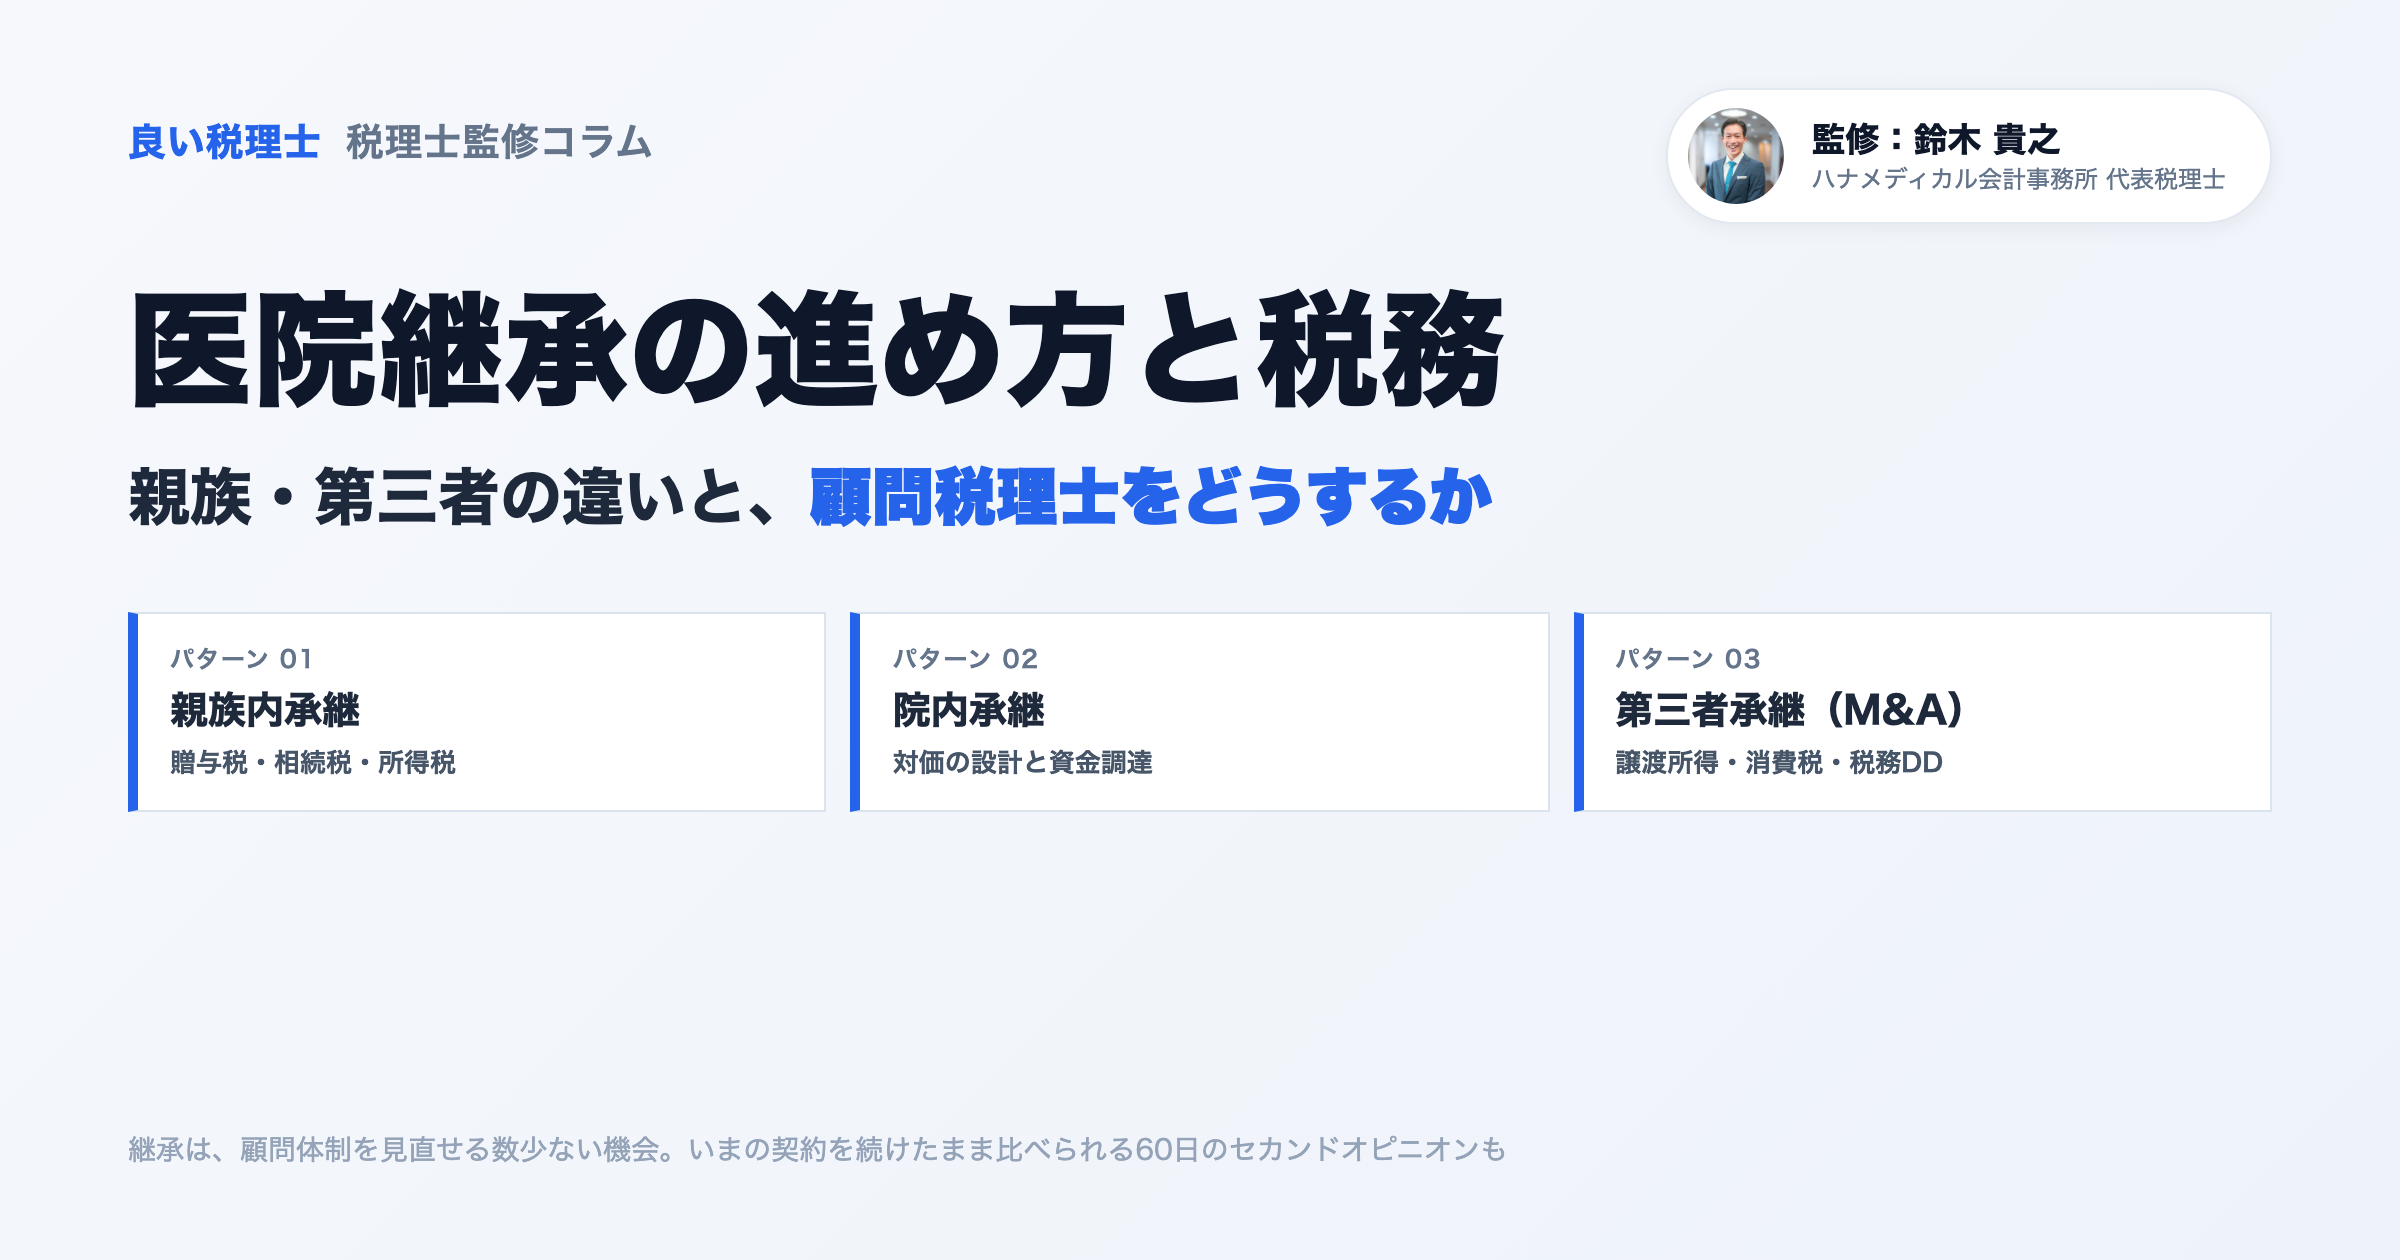
医院継承の進め方と税務 」もあわせてご覧ください。
法人化すべきか、まず数字で確かめたい方へ
医療機関専門の税理士が、役員報酬・社会保険料・法人に残る資金まで含めて試算します。いまの顧問税理士を変えずに相談できる60日間のセカンドオピニオンもあります。
※本記事の内容は、執筆・更新時点での一般的な情報に基づき作成し、記事中に記載の税理士が監修しています。最新の税法や個別の事情に対応していない可能性があるため、正確な判断については必ず税理士等の専門家にご相談ください。