税理士の選び方
認定医療法人の認定期限は2029年12月まで|持分あり医療法人が今年やること【医療専門税理士監修】
この記事の監修者
ハナメディカル会計事務所 代表税理士鈴木 貴之
あなたにぴったりの税理士を無料でご紹介
無料で相談する無料
自分の医療法人が「持分あり」か「持分なし」か、確認したことはありますでしょうか。確かめる場所は定款です。
定款に「社員資格を喪失した者は出資額に応じて払戻しを請求できる」「解散時の残余財産は払込済出資額に応じて分配する」といった規定があれば、持分あり医療法人です。平成18年の医療法改正で、平成19年4月1日以降、持分あり医療法人の新規設立はできなくなりました。しかし、それ以前に設立された法人が経過措置として存続しています。令和8年3月末時点で社団医療法人59,514のうち35,104法人、約6割が持分ありです。
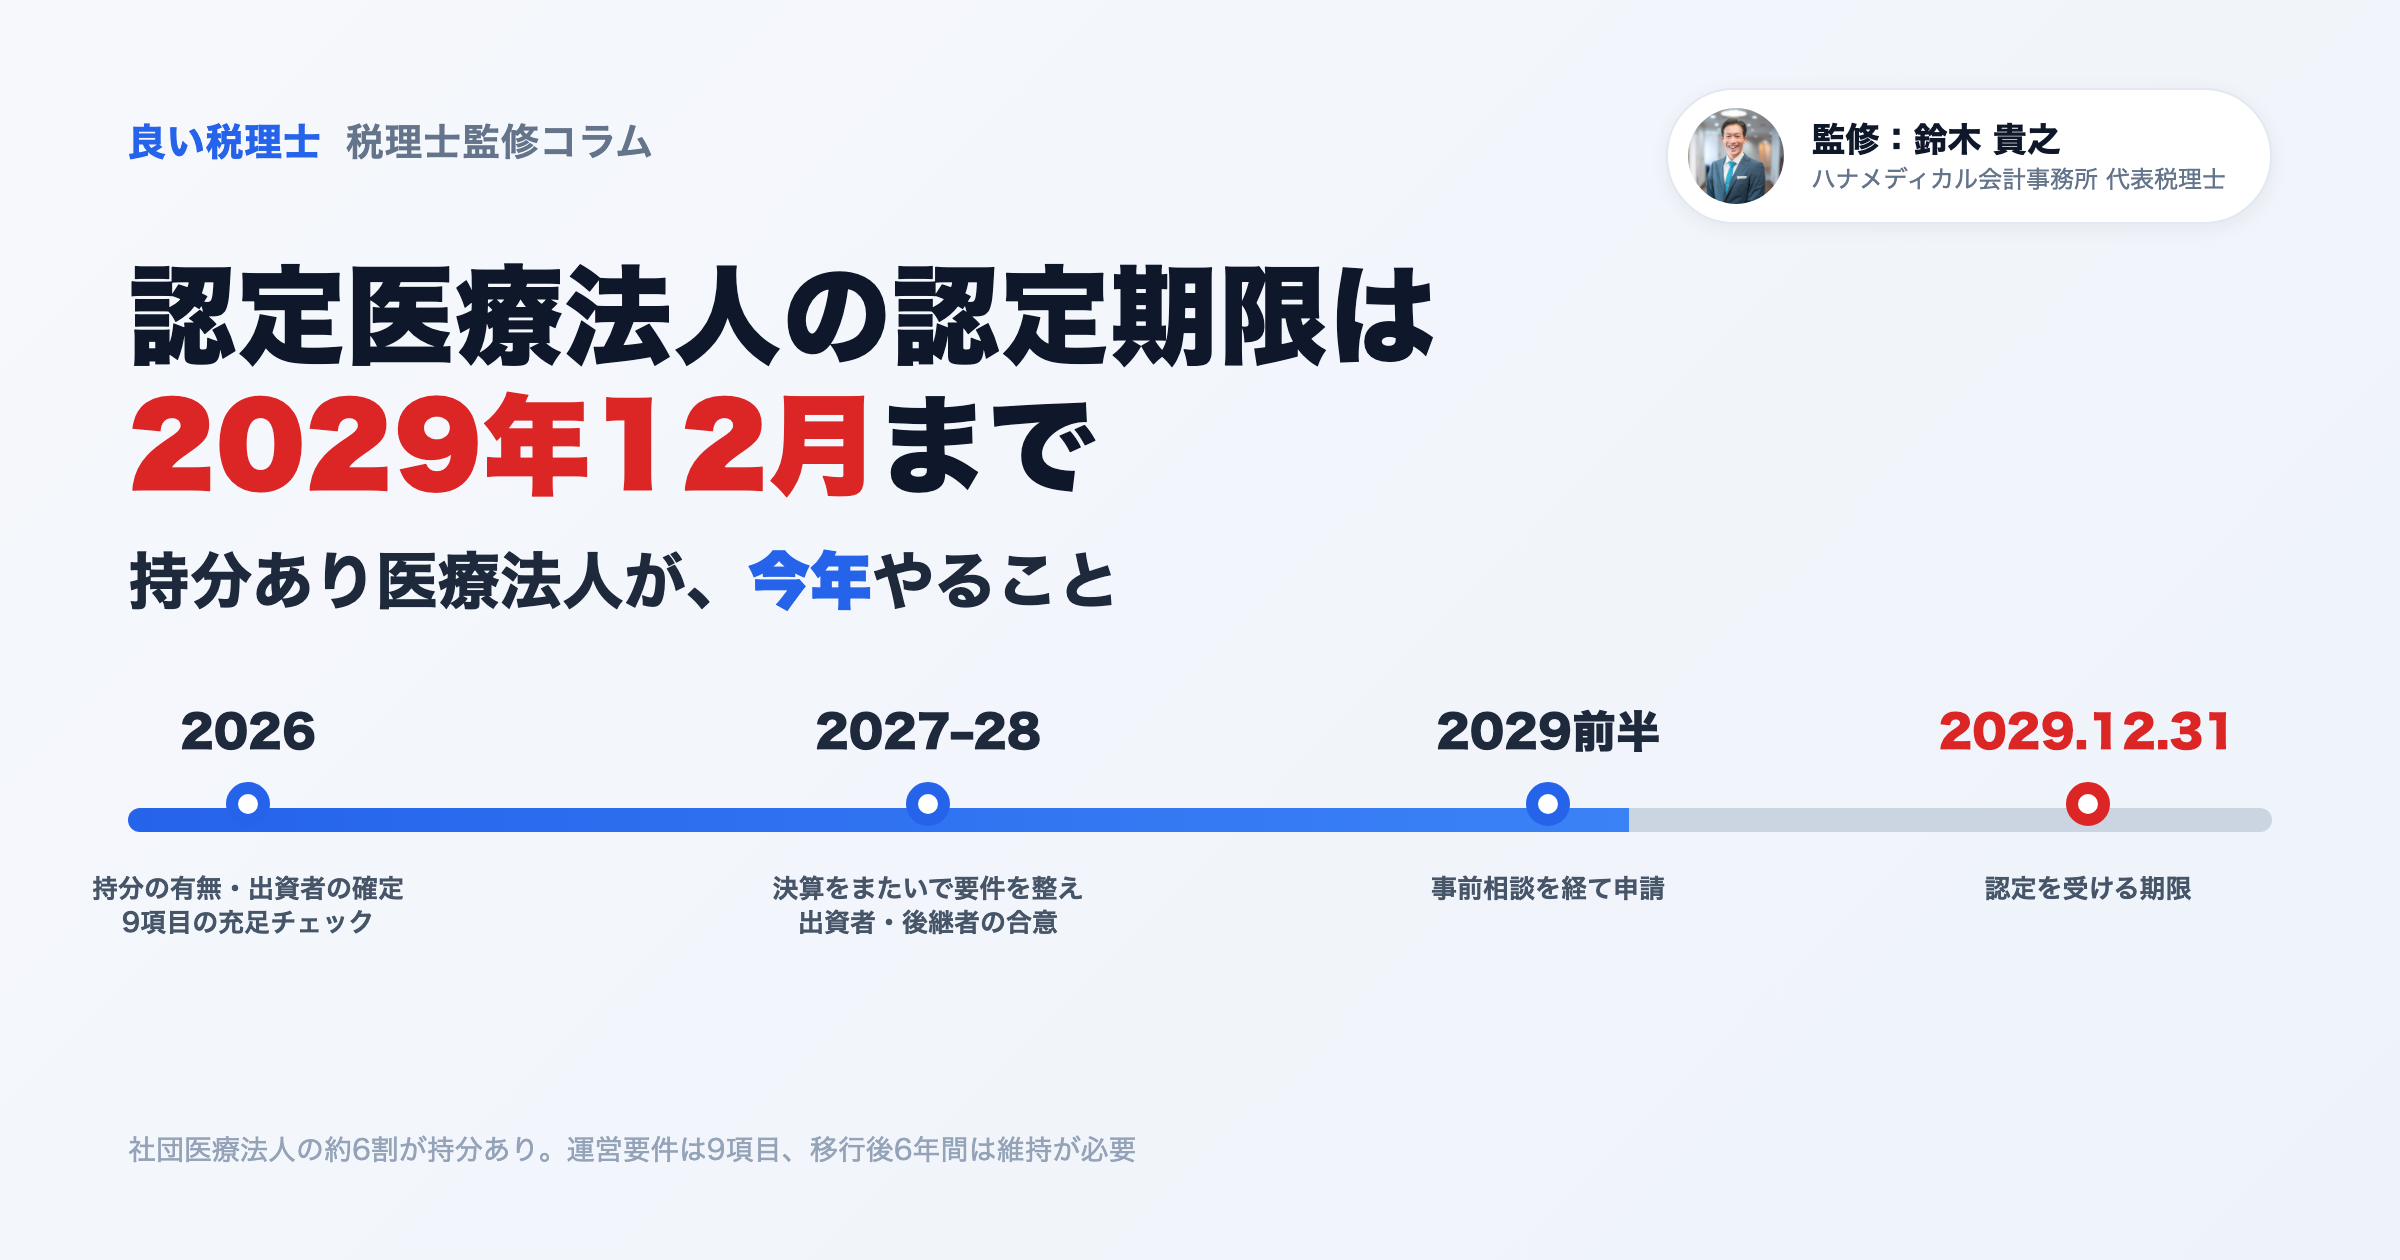
持分あり医療法人から持分なし医療法人への移行を促進するため、一定の要件の下で、相続税・贈与税の納税猶予や免除等を受けられる仕組みが認定医療法人制度で、期限は2029年(令和11年)12月31日。この日までに厚生労働大臣の「認定を受ける」必要があります。
この記事では、相談前の理事長が何を確認し、いつ動くかを、医療機関専門のハナメディカル会計事務所(東京・上野)代表税理士 鈴木貴之氏の監修のもとで整理します。出資持分の評価見直しをめぐる最近の動きは、鈴木氏の解説記事「医療法人の出資持分はどうなる?」「MS法人の株価は上がる?」に詳しくまとまっています。
持分あり医療法人の何が問題か
持分とは、定款の定めにより出資額に応じて払戻しや残余財産の分配を受ける権利です。この権利自体が、3つのリスクを生みます。
1. 払戻請求 — 退社した社員や、亡くなった社員の相続人から払戻しを求められる可能性があります
2. 相続税 — 出資持分は相続財産です。納税資金のために相続人が払戻しを求めることもあり得ます
3. 贈与税 — 誰かが放棄すると他の出資者に、全員が放棄すると医療法人側に、贈与税が生じ得ます
厄介なのは、経営がうまくいっている法人ほど深刻になる点です。医療法人は剰余金の配当が禁じられ(医療法第54条)、利益が法人内に積み上がる分だけ持分の評価額が膨らみます。厚生労働省の「持分なし医療法人への移行に関する手引書」(PDF)には、設立時の出資3,000万円が現在15億円と評価された例もあります。
そこへ新しい論点が重なります。2026年8月20日、国税庁の有識者会議が非上場株式の評価方法の見直しの方向性を示しています(最終決定ではありません)。医療法人の出資持分は財産評価基本通達194-2で非上場株式の評価規定を準用するため、見直しは持分の評価にも及び得ます。検討案の「残余利益方式」は簿価純資産に数年分の残余利益を加減する考え方で、収益力の高い法人は簿価純資産を上回る評価になり得る構造です。ただし施行時期は未定で、現行より高いか低いかもまだ判断できません。2029年の期限とは別に、今年のうちに数字を揃えておくべき理由がここにあります。
認定医療法人制度とは——2029年12月31日までに「認定」
| 誰の税金か | 内容 |
|---|---|
| 出資者の相続人 | 相続税の納税猶予または免除。申告期限(相続開始から10か月)までに認定を受け、同期限までに持分の全部または一部を放棄した場合は相続税額の免除、申告期限後の放棄の場合は納税猶予を受け、移行期限までに放棄をすれば猶予税額が免除 |
| 他の出資者 | 持分放棄で生じるみなし贈与税の納税猶予。全部放棄で免除 |
| 医療法人 | 全出資者の放棄で医療法人へ課され得るみなし贈与税が非課税(相続税法66条4項の適用除外) |
運営に関する要件は9項目
認定時だけでなく、移行後6年が経過するまで満たし続ける必要があります。
<運営方法>
1. 法人関係者(社員・理事・監事・使用人等)に特別の利益を与えないこと
2. 役員報酬が不当に高額にならない支給基準を定めていること
3. 株式会社等に特別の利益を与えないこと(MS法人との取引はここで見られます)
4. 遊休財産額が事業に係る費用の額を超えないこと
5. 法令違反・帳簿書類の隠ぺいその他公益に反する事実がないこと
<事業状況>
6. 社会保険診療等(介護・助産・予防接種等を含む)の収入が医療保健業務収入の80%超であること
7. 自費患者への請求額が社会保険診療報酬と同一の基準によること
8. 特定外国人患者への請求額が、その基準で計算した金額の3倍までかつ地域の標準的な料金の範囲内であること
9. 医業収入が医業費用の150%以内であること
期限と、その後の流れ
実施期間は令和11年(2029年)12月31日まで。もとの期限は令和8年12月31日でしたが、令和7年12月に公布・施行された「医療法等の一部を改正する法律」(令和7年法律第87号)で3年延長されました。
認定後は認定日から5年以内に移行します。移行の完了は、残余財産の帰属先に関する定款変更を知事が認可した時点です。その後6年間、毎年1回運営状況を厚生労働省へ報告し、要件を満たさなくなれば認定は取り消されます。申請先は都道府県を経由せず厚生労働省へ直接で、事前相談もあります。
移行するかどうかの判断軸
同族経営はそのまま続けられます。社会医療法人・特定医療法人にある「役員のうち親族が3分の1以下」という親族要件が、認定医療法人の要件にはありません。そのため、家族中心の役員構成であることだけを理由に対象外になるわけではありません。
ただし、役員報酬や関係者との取引など、9項目の運営要件を満たすための見直しが必要になる場合があります。要件①③の「特別の利益」には、法人財産を関係者に私的に使わせる、有利な条件で貸し付けるといった行為が該当し得ます。MS法人との取引があれば、取引相手の選定理由や賃料の適正性の説明を求められることもあります。役員報酬も、支給基準を規程として整えます。
持分を放棄する意味を、家族で共有できるか。移行とは、出資者が払戻請求権と残余財産分配請求権を手放すことです。全出資者の放棄(または払戻し)で持分を消滅させたうえで定款を変更するため、すべての出資者について持分の処理が決まらなければ、移行は完了しません。相続税の話である以前に、合意形成の話です。
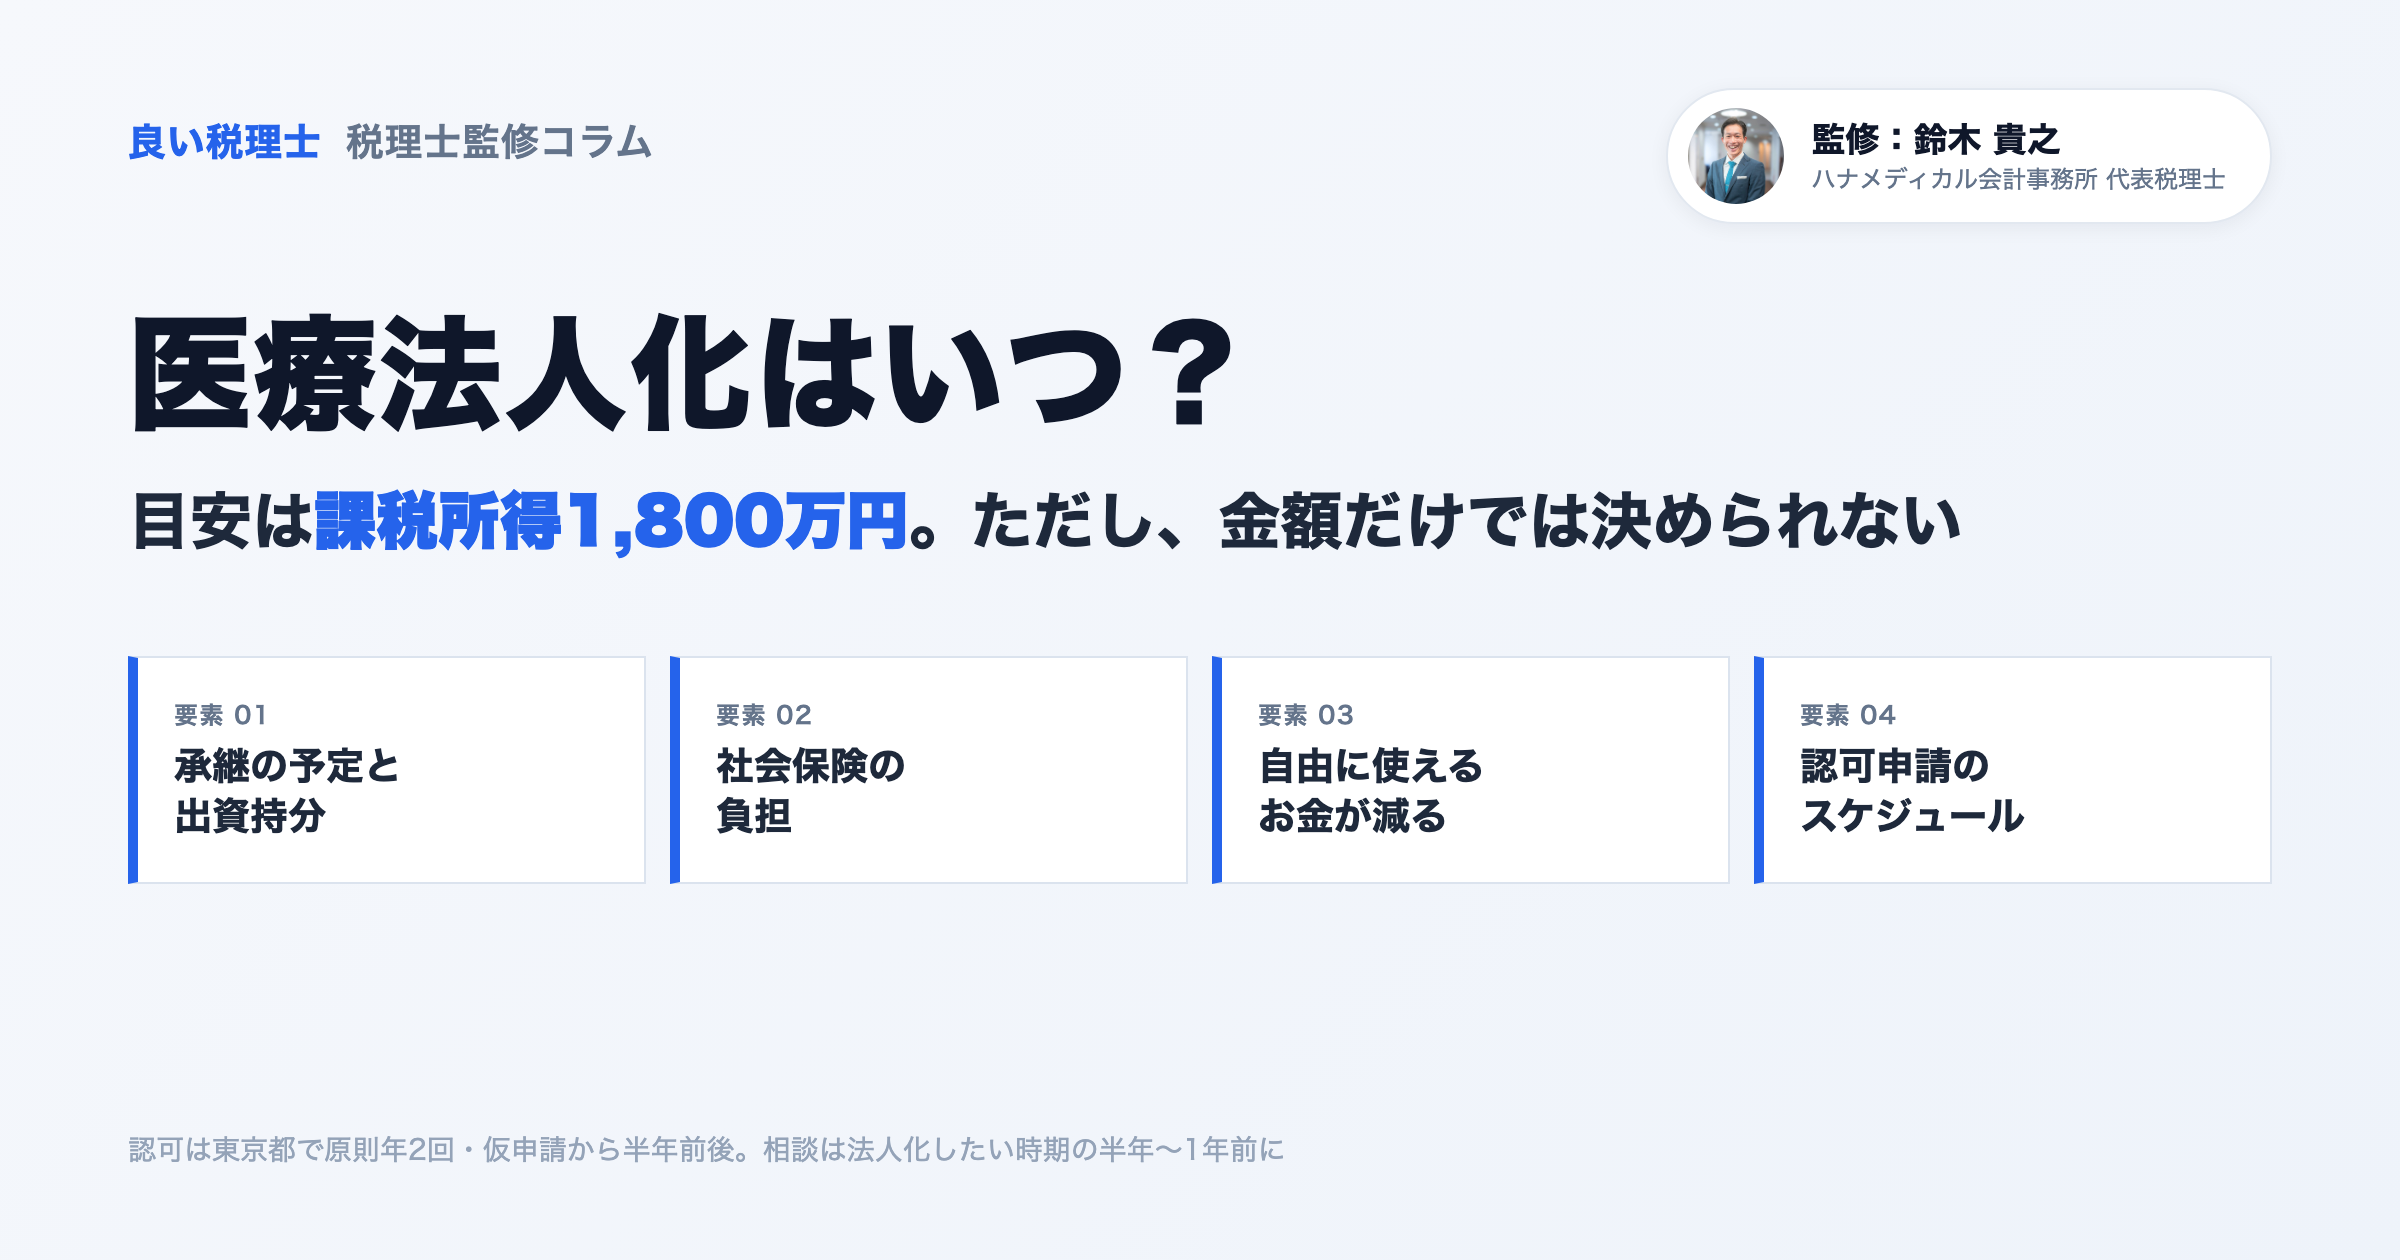
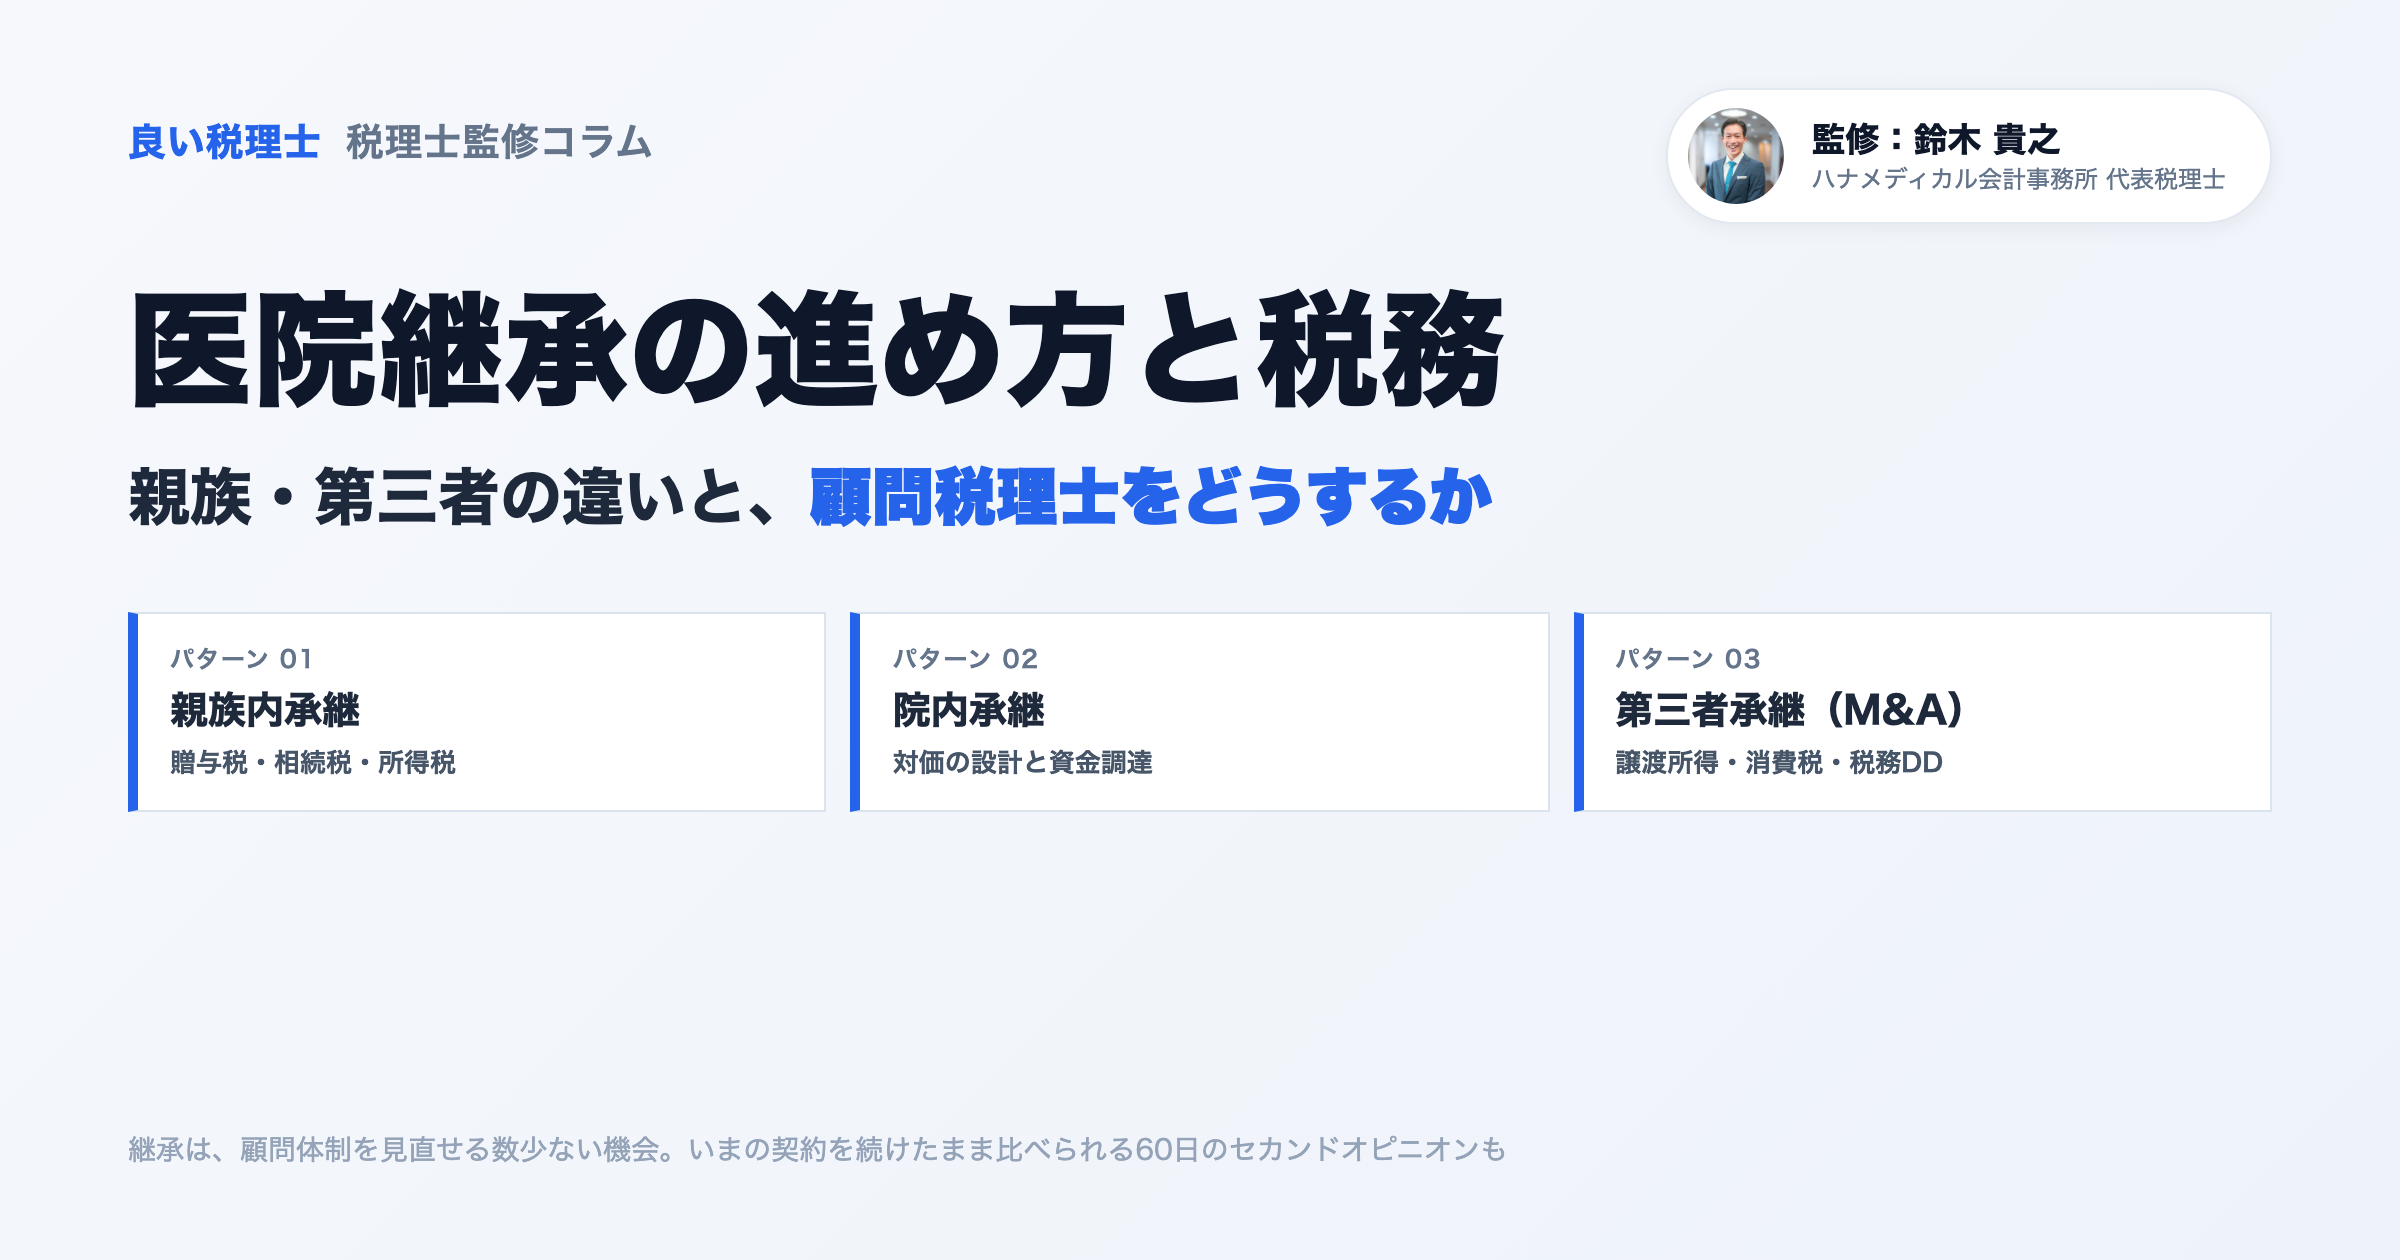
承継全体は「医院継承の進め方と税務」、法人化前の院長は「医療法人化はいつ?」で扱っています。
スケジュール逆算:2026年にやること
2029年12月31日は「認定を受ける」期限で、申請書を出す期限ではありません。
1. 持分の有無と出資者の確定 — 定款と出資者名簿を確認。相続で持分が分散していないかも見ます
2. 影響額の試算 — 現行方式による評価額を算定し、持分なしへの移行に係る税メリットを確認
3. 9項目の充足チェック — 役員報酬の支給基準規程、MS法人・親族との取引、遊休財産額を点検。決算の数値で判断する要件(遊休財産・80%・150%)を満たせないと、翌期の決算確定まで認定を受けられません
4. 出資者全員への説明と意向確認 — 持分放棄の同意と後継者を含む関係者間の合意
5. 社員総会で議決し、厚生労働省へ申請 — 直近3会計年度の決算書、定款、出資者名簿、議事録などが必要
6. 認定 → 持分の放棄 → 定款変更の認可で移行完了 — 贈与税の免除には期限内の申告・届出が要ります
7. 移行後6年間の報告 — 移行完了までは認定日から1年ごとに進捗状況を報告し、持分の放棄や払戻し等があった場合は3か月以内に報告する。定款変更の認可後は3か月以内に移行完了の実施状況を報告し、その後は移行完了日から1年を経過するごとに運営状況を報告する
厚生労働省の認定医療法人へのアンケート(PDF・概要資料)では、検討開始から移行までの期間は1年以上3年未満が68%、3年以上が25%、1年未満は7%。最も手間がかかった事項は「認定要件充足の準備」でした。特に、直近の決算数値で判定される項目が要件を満たしていない場合、決算が固まらないと申請ができないため、スケジュール管理が大切になります。
逆算した目安
2026年:持分の有無・出資者・評価額の現状把握と、9項目の充足チェック
2027〜2028年:決算をまたいで要件を整え、出資者・後継者の合意をつくる
2029年前半:事前相談を経て申請
「まだ3年ある」ではなく「決算を2〜3回またぐ準備がある」と捉えた方が実態に近いはずです。
相続が起きた後でも、申告期限までに認定を受ければ、納税猶予を利用できる場合があります。厚生労働省の手引書では、相続財産3億円(うち医療法人の持分2億円)、相続人1人のケースで、本来の相続税額は9,180万円とされています。このうち持分に対応する4,860万円が納税猶予となり、当面の納付額は4,320万円です。その後、移行期限までに持分をすべて放棄すれば、猶予された4,860万円が免除されます。相続前に移行を完了していた場合の相続税額は1,220万円と試算されています。
評価方法の見直しだけを理由に、持分放棄や承継を急ぐべきではありません。
移行しない選択をするなら
評価が動く幅を知っておく。現行方式による評価額と純資産価額を並べ、現在の持分評価を把握します。ただし、これらは将来の評価額の上限・下限を示すものではありません。見直しの本質は「必ず評価額が上がる」ことではなく、「評価方式が変わる可能性がある」ことです。現行評価に加え、簿価純資産や過去数年の利益を整理しておけば、具体的な改正案が示されたときに影響を検討しやすくなります。
相続時精算課税を使うなら、制度の性質を理解しておく必要があります。原則として、贈与者の相続時には贈与時の価額を基に相続税を計算するため、その後の値上がりには有利に働く可能性がある一方、値下がりは原則として反映されません。2024年以後の贈与については、贈与を受けた年ごとに、贈与時の価額から年110万円の基礎控除額を控除した残額が相続税の計算に加算されます。一度選択すると、その贈与者からの贈与について暦年課税へ変更することはできません。
MS法人の株式も一緒に見る。同じ見直しの影響を受けるため、承継としては一体で考えます。
認定医療法人制度を利用せずに、持分なし医療法人へ移行することも可能です。ただし、この場合は、認定医療法人制度による相続税・贈与税の納税猶予・免除、医療法人へのみなし贈与税の課税特例は利用できません。
よくある質問(FAQ)
Q. 認定を受けると、何が制限されますか?
A. 9項目の運営要件を、移行後6年が経過するまで満たし続けることです。特に実務で論点になるのは、役員報酬の支給基準、MS法人や親族との取引(取引金額)、遊休財産の要件です。認定が取り消された場合、移行前に相続税・贈与税の納税猶予を受けているときは、原則として取消日から2か月以内に猶予税額と利子税を納付します。移行後に医療法人への贈与税の課税特例を受けているときは、遡って贈与税が課され、取消日の翌日から2か月以内に修正申告と納付が必要です。一度認定を取り消された医療法人は、再度認定を受けることができません。
Q. 2029年12月31日を過ぎたらどうなりますか?
A. 公表されている制度の期限は令和11年12月31日です。期限後は、持分ありのまま相続・払戻しに対応するか、税制措置なしで移行するかになります。
Q. 持分なしにすると、出資したお金は戻らないのですか?
A. 持分の処理方法によって異なります。出資者が持分を放棄する場合、放棄した金額が個人に戻ることはありません。一方、医療法人が持分を払い戻す方法を選択した場合は、出資者に資金が戻りますが、医療法人の資金繰りや出資者側の税負担(配当課税)を確認する必要があります。また、基金拠出型医療法人へ移行し、持分の一部を基金として拠出する場合は、その基金部分について返還請求権が残ります。
Q. 親族外への承継でも使えますか?
A. 認定医療法人制度は、承継先が親族か親族外かによって適用が変わる制度ではありません。あらかじめ持分なし医療法人へ移行しておけば、後継者が出資持分を買い取るための資金を用意せずに承継できるという利点があります。ただし、役員・理事長の選任、債務保証の引継ぎなど、承継に伴う他の手続や負担は別途検討が必要です。
Q. 費用はどのくらいかかりますか?
A. 厚生労働省への申請自体について、医療法人自身でも行うことができ、手数料はかかりません。ただし、一般には税理士等に委託をすることが多いため、その報酬が発生します。報酬は法人の規模・出資者の人数・関与範囲で工数が変わってくるため、個別の見積もりです。申請以外にも定款変更、贈与税の申告など業務が多いため、このコストと、得られる税メリットの比較をよく検討ください。ハナメディカル会計事務所のHPでも「内容に応じてご案内、まずは無料相談から」とされ、過去3期分の確定申告書から適用可否を診断する流れです。
まとめ
この記事のまとめ
- まず定款を見る。払戻しや残余財産分配の規定があれば持分あり。社団医療法人の約6割が該当
- 期限は2029年(令和11年)12月31日までに「認定を受ける」こと。令和7年12月の医療法改正で3年延長
- 運営に関する要件は9項目。認定時だけでなく、移行後6年が経過するまで満たし続ける
- 検討開始から移行まで1年以上3年未満が68%、3年以上が25%(厚労省アンケート)。決算を2〜3回またぐ準備と考える
- 2026年は、持分の有無と出資者の確定、数字の整理、9項目の充足チェックから。見直しだけを理由に急ぐ必要はない
出資持分の評価、要件の充足判定、出資者間の合意形成は、いずれも医療法人特有の実務です。医療機関の顧問経験がある税理士かどうかで話の進み方が変わります。見分け方は「医療・クリニックに強い税理士の選び方」で、編集部が取材した医療対応の事務所は「医療・クリニックに強い税理士おすすめ14選」で紹介しています。
自分の法人が対象になるか、まず確かめたい方へ
医療機関専門の税理士が、定款と直近の決算から持分の有無・評価額の目安・9項目の充足状況を確認します。いまの顧問税理士を変えずに相談できる60日間のセカンドオピニオンもあります。
この記事の監修者
ハナメディカル会計事務所 代表税理士
鈴木 貴之すずき たかゆき
1992年神戸生まれ、横浜育ち。明治大学商学部卒業後、寺井税務会計事務所(東京・亀戸)で街の飲食店や工務店の税務を担当しながら税理士資格を取得。その後、税理士法人山田&パートナーズの医療専門部門で5年間、医療法人の月次顧問に加え、医療法人設立、事業承継、認定医療法人申請、税務デューデリジェンスに従事。2026年、東京・上野にハナメディカル会計事務所を開業し、クリニック・医療法人に特化してクラウド会計を掛け合わせた支援を行う。税理士(所得税法・消費税法・住民税法)、1級ファイナンシャル・プランニング技能士。東京税理士会上野支部所属。
このテーマに強い税理士を探す
医療・福祉に対応できる税理士を見つけよう
この記事のテーマに対応できる税理士を、地域・条件で絞り込めます
「医療・福祉」に強い税理士を探す全国47都道府県・紹介手数料なしの中立メディア
「良い税理士が見つからない...」
そんな悩みは、プロに相談して解決しましょう。 専任のコンシェルジュが、あなたにぴったりの税理士を最短即日でご紹介します。
※無茶な売り込みは一切いたしません
関連記事
※本記事の内容は、執筆・更新時点での一般的な情報に基づき作成し、記事中に記載の税理士が監修しています。最新の税法や個別の事情に対応していない可能性があるため、正確な判断については必ず税理士等の専門家にご相談ください。